

Καθησυχαστικοί είναι παράγοντες της ελληνικής αγοράς φυσικού αερίου σε ότι αφορά την επάρκεια του καυσίμου κατά τη διάρκεια της χειμερινής περιόδου. Τα μακροχρόνια συμβόλαια προμήθειας αερίου αγωγού από τη Ρωσία και το Αζερμπαϊτζάν σε συνδυασμό με τα φορτία LNG που προμηθεύονται οι ελληνικές εμπορικές εταιρίες κυρίως από τη spot αγορά, επαρκούν για να καλύψουν τη ζήτηση.
Όπως αναφέρουν χαρακτηριστικά κύκλοι της αγοράς αέριο υπάρχει άφθονο. Το ζήτημα είναι σε τι τιμή αγοράζεις; Είναι σαφές λοιπόν ότι ζούμε για μια ακόμη φορά κρίση τιμών φυσικού αερίου αφού η τιμή του από 30 ευρώ/MWh που ήταν πριν από την έναρξη του πολέμου ΗΠΑ- Ιράν, σήμερα κινείται σταθερά πάνω από τα 70 ευρώ/MWh στο ολλανδικό hub TTF και παράγοντες της αγοράς εκτιμούν πως θα ξεπεράσει τα 80 ευρώ/MWh.
Σε αυτό το περιβάλλον παράγοντες της ελληνικής αγοράς τάσσονται κατά της άποψης που εξέφρασε ο Επίτροπος Ενέργειας Νταν Γιόργκενσεν ότι η Ευρώπη πρέπει να περιορίσει τη ζήτηση ενέργειας (ηλεκτρισμού και φυσικού αερίου) για να μειώσει τις τιμές. Παράλληλα θεωρούν ότι η διατήρηση της υποχρέωσης για πλήρωση των ευρωπαϊκών αποθηκών στο 80% ή 90% το μόνο που κάνει είναι να αυξάνει τις τιμές.
Σημειώνεται ότι στις 26 Σεπτεμβρίου η πληρότητα των υπόγειων αποθηκών αερίου της ΕΕ βρισκόταν στο 70,9% και των τερματικών LNG στο 43,4%. Στην Ελλάδα η πληρότητα των τερματικών LNG διαμορφωνόταν στο 41,3%.
Σε ισχύ η σύμβαση της ΔΕΠΑ με τη ρωσική Gazprom
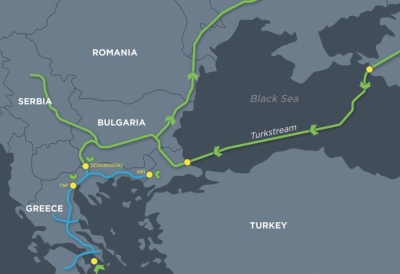
Πάντως στην ελληνική αγορά η σύμβαση της ΔΕΠΑ με τη ρωσική Gazprom για την προμήθεια αερίου- αγωγού, περίπου 2 δισ. κυβικά μέτρα ετησίως, ισχύει έως τον Σεπτέμβριο του 2027, ενώ παράλληλα η εταιρία εισάγει αζέρικο αέριο, περί το 1 δισ. κ.μ ετησίως στο πλαίσιο του μακροπρόθεσμου συμβολαίου. Τυατόχρονα και αναλόγως με τις ανάγκες των πελατών της η ΔΕΠΑ εισάγει spot φορτία LNG, ενώ αντίστοιχες εισαγωγές γίνονται από τη Metlen, τη Motor Oil την Enerwave κλπ.
Όσο δε για τις εισαγωγές αμερικάνικου αερίου στο πλαίσιο της συμφωνίας της Atlantic SEE (κοινή εταιρία της Aktor και της ΔΕΠΑ) με την αμερικανική Venture Global LNG, αυτές αφορούν την αγορά των χωρών της Νοτιοανατολικής Ευρώπης έως την Ουκρανία και θα ξεκινήσουν μετά το 2030. Αυτό ωστόσο δεν αποτρέπει τη δυνατότητα της εταιρίας να δραστηριοποιηθεί και νωρίτερα, με βραχυχρόνιες συμφωνίες προμήθειας αμερικανικού LNG. Άλλωστε ακόμη και σήμερα τόσο η ΔΕΠΑ, όσο και άλλες ελληνικές εταιρίες πωλούν αέριο σε χώρες της ΝΑ και Κεντρικής Ευρώπης.
Σε ότι αφορά την ΕΕ η πρόσφατη συνεδρίαση της Ομάδας Συντονισμού για το Φυσικό Αέριο επανεπιβεβαίωσε ότι δεν τίθεται ζήτημα ασφάλειας εφοδιασμού. Η Κομισιόν πάντως θα συνεχίσει να παρακολουθεί στενά την κατάσταση, ενώ η Ομάδα Συντονισμού θα συνέλθει εκ νέου στις 8 Οκτωβρίου.
Εξάλλου σύμφωνα με τους FT η Ευρώπη προετοιμάζεται να συγκρουστεί με τις χώρες της Άπω Ανατολής για την αναζήτησή φορτίων LNG τον χειμώνα, πράγμα που μπορεί να εκτοξεύσει τις τιμές του υγροποιημένου αερίου. Στο άρθρο τους οι FT επισημαίνουν το ιστορικό χαμηλό των αποθεμάτων της ΕΕ και τονίζουν ότι οι αγοραστές αερίου στην Ασία είναι διατεθειμένοι να το πληρώσουν ακριβότερα απ' ό,τι σε σχέση στο παρελθόν. Ήδη η τιμή αναφοράς του αερίου στις ασιατικές αγορές διαμορφώνεται περίπου στα 90 ευρώ/MWh, έναντι 75 ευρώ/MWh στην Ευρώπη.
www.bankingnews.gr
Σχόλια αναγνωστών