

Σε υψηλά δύο δεκαετιών οι αποδόσεις των αμερικανικών ομολόγων – Στο 5,31% το 10ετές Treasury – Πάνω από 5,65% το 30ετές – Οι αγορές προεξοφλούν υψηλότερα επιτόκια
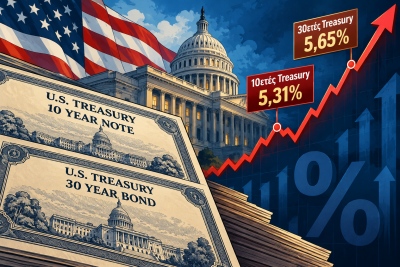
Οι αποδόσεις των αμερικανικών κρατικών ομολόγων κατέγραψαν νέα άνοδο σήμερα Πέμπτη 1 Οκτωβρίου, με τις αποδόσεις των αμερικανικών Treasuries να αγγίζουν υψηλά δύο δεκαετιών για έβδομη συνεχόμενη συνεδρίαση.
Η αποκλιμάκωση των τιμών του πετρελαίου προσέφερε μια προσωρινή ανάσα στην αγορά ομολόγων, η οποία μόλις ολοκλήρωσε το χειρότερο τρίμηνό της εδώ και περισσότερο από τρεις δεκαετίες.
Οι επενδυτές προετοιμάζονται πλέον για ένα περιβάλλον υψηλότερων επιτοκίων, καθώς οι πληθωριστικές πιέσεις παραμένουν ισχυρές και οι προσδοκίες για τη νομισματική πολιτική της Federal Reserve αλλάζουν δραματικά.
Εκτόξευση 87 μονάδων βάσης στο 10ετές Treasury
Σύμφωνα με τα στοιχεία της LSEG, η απόδοση του αμερικανικού 10ετούς Treasury αυξήθηκε κατά 87,1 μονάδες βάσης στο τρίμηνο που ολοκληρώθηκε τον Σεπτέμβριο.
Πρόκειται για τη μεγαλύτερη τριμηνιαία άνοδο από το 1994, σε μια εξέλιξη που καταδεικνύει την ένταση των πιέσεων που έχουν δεχθεί οι αγορές κρατικού χρέους.
Η απόδοση του 10ετούς αμερικανικού ομολόγου, που αποτελεί βασικό σημείο αναφοράς για το κόστος δανεισμού και την αποτίμηση περιουσιακών στοιχείων σε ολόκληρο τον κόσμο, βρίσκεται στο υψηλότερο επίπεδο από το 2002, καθώς εντάθηκαν οι μαζικές πωλήσεις στις αγορές κρατικών ομολόγων διεθνώς.
Σύμφωνα με τα στοιχεία της LSEG, η απόδοση του 10ετούς τίτλου καταγράφει άνοδο 4 μονάδων βάσης, στο 5,3338%
Ακόμη πιο έντονη ήταν η κίνηση στο μακροπρόθεσμο τμήμα της καμπύλης.
Η απόδοση του 30ετούς Treasury ξεπέρασε το 5,65%, καταγράφοντας το υψηλότερο επίπεδο από το 2002.
Ισχυρές πιέσεις και στα ιαπωνικά ομόλογα
Το sell-off δεν περιορίζεται στις ΗΠΑ.
Στην Ιαπωνία, όπου ο πληθωρισμός αρχίζει πλέον να παγιώνεται μετά από δεκαετίες μάχης με τον αποπληθωρισμό, οι αποδόσεις των κρατικών ομολόγων κατέγραψαν για πέμπτο συνεχόμενο τρίμηνο διψήφιες αυξήσεις, κάτι που δεν έχει προηγούμενο.
Η άνοδος των αποδόσεων σημαίνει πτώση των τιμών των ομολόγων.
Οι αποδόσεις έχουν αυξηθεί διεθνώς, καθώς η εκτίναξη του ενεργειακού κόστους τροφοδοτεί τον πληθωρισμό, ενώ παράλληλα η έκρηξη των επενδύσεων στην τεχνητή νοημοσύνη και στην κατασκευή data centers ενισχύει τις προσδοκίες για οικονομική ανάπτυξη.
Το αποτέλεσμα είναι οι αγορές να επανεκτιμούν το επίπεδο στο οποίο θα διαμορφωθούν τελικά τα βραχυπρόθεσμα επιτόκια.
Ισχυρές πωλήσεις στα ομόλογα της Ευρωζώνης
Ισχυρές πιέσεις καταγράφονται σήμερα, 1 Οκτωβρίου 2026, στην αγορά κρατικών ομολόγων της Ευρωζώνης, με τις αποδόσεις να κινούνται σε υψηλότερα επίπεδα και τους επενδυτές να αυξάνουν την τιμολόγηση του κινδύνου.
Το κλίμα στις αγορές ομολόγων επιβαρύνεται από τη διεθνή άνοδο των αποδόσεων, με τα ευρωπαϊκά κρατικά χρεόγραφα να ακολουθούν την έντονη κίνηση που έχει καταγραφεί στις διεθνείς αγορές.
Στο 4,56% το ελληνικό 10ετές – Στις 92 μονάδες βάσης το spread
Η απόδοση του ελληνικού 10ετούς ομολόγου διαμορφώνεται στο 4,56%, ενώ το αντίστοιχο 10ετές ιταλικό κινείται στο 4,72%.
Η διαφορά απόδοσης μεταξύ Ελλάδας και Ιταλίας διαμορφώνεται έτσι στις -16 μονάδες βάσης, καθώς το ελληνικό 10ετές εξακολουθεί να προσφέρει χαμηλότερη απόδοση από το ιταλικό.
Την ίδια ώρα, η διαφορά απόδοσης του ελληνικού 10ετούς έναντι του αντίστοιχου γερμανικού τίτλου, δηλαδή το ελληνικό spread έναντι του Bund, βρίσκεται στις 92 μονάδες βάσης.
Η απόδοση του γερμανικού 10ετούς διαμορφώνεται σήμερα, 1 Οκτωβρίου 2026, στο 3,64%.
Ελλάδα – Ιταλία: Στις -16 μονάδες βάσης η διαφορά
Στο μέτωπο των spreads, η διαφορά Ελλάδας – Ιταλίας διαμορφώνεται στις -16 μονάδες βάσης, καθώς η απόδοση του ελληνικού 10ετούς παραμένει χαμηλότερη από την αντίστοιχη ιταλική.
Παράλληλα, το spread Ελλάδας – Πορτογαλίας βρίσκεται στις 47 μονάδες βάσης.
Η εικόνα αυτή καταγράφεται σε μια περίοδο κατά την οποία συνολικά η αγορά κρατικών ομολόγων της Ευρωζώνης βρίσκεται υπό πίεση.
Μεγάλη επιδείνωση στα ομόλογα της Ευρωζώνης
Οι πιέσεις είναι ευρύτερες και δεν περιορίζονται στους ελληνικούς τίτλους.
Το ιταλικό 10ετές ομόλογο διαμορφώνεται σήμερα, 1 Οκτωβρίου 2026, στο 4,72%, ενώ το γερμανικό 10ετές βρίσκεται στο 3,64%.
Η άνοδος των αποδόσεων στα ευρωπαϊκά ομόλογα αποτυπώνει τη γενικότερη μεταβολή του επενδυτικού περιβάλλοντος, με το κόστος χρήματος και τις διεθνείς αποδόσεις να παραμένουν σε υψηλά επίπεδα.
Οι αποδόσεις των ευρωπαϊκών ομολόγων
Η εικόνα στις βασικές αγορές κρατικού χρέους της Ευρωζώνης διαμορφώνεται ως εξής:
Γερμανία 10ετές: 3,64%
Ελλάδα 10ετές: 4,56%
Ιταλία 10ετές: 4,72%
Ισπανία 10ετές: 4,21%
Πορτογαλία 10ετές: 4,09%
Ιρλανδία 10ετές: 3,77%
Κύπρος 10ετές: 4,15%
Γιατί η άνοδος των επιτοκίων προκαλεί συναγερμό
Η εξέλιξη των αποδόσεων έχει ιδιαίτερη σημασία για την παγκόσμια οικονομία.
Υψηλότερα επιτόκια σημαίνουν αυξημένο κόστος χρηματοδότησης για τις επιχειρήσεις και υψηλότερες δόσεις για τους δανειολήπτες στεγαστικών δανείων.
Ταυτόχρονα, αυξάνεται το κόστος εξυπηρέτησης του δημόσιου χρέους, περιορίζοντας τα διαθέσιμα κεφάλαια που μπορούν να κατευθυνθούν σε κοινωνικές δαπάνες και άλλες δημόσιες πολιτικές.
Με δεδομένο ότι τα αμερικανικά Treasuries αποτελούν σημείο αναφοράς για τις παγκόσμιες αγορές, η άνοδος των αποδόσεών τους μεταφέρεται σταδιακά και σε άλλες κατηγορίες assets.
Ανατροπή στις προσδοκίες για τη Federal Reserve
Οι traders έχουν σπεύσει να αναθεωρήσουν τις εκτιμήσεις τους για τις μειώσεις επιτοκίων στις ΗΠΑ.
Μετά την αύξηση του προηγούμενου μήνα, οι αγορές πλέον προεξοφλούν τουλάχιστον τρεις ακόμη αυξήσεις επιτοκίων από τη Federal Reserve έως τα μέσα του 2027.
Η μεταστροφή αυτή είναι ιδιαίτερα σημαντική, καθώς μόλις πριν από λίγο καιρό οι επενδυτές είχαν ενσωματώσει στις αποτιμήσεις τους ένα εντελώς διαφορετικό σενάριο, με επίκεντρο τη σταδιακή αποκλιμάκωση των επιτοκίων.
Η αγορά ομολόγων βρίσκεται πλέον αντιμέτωπη με μια νέα πραγματικότητα: η επιστροφή σε ένα περιβάλλον χαμηλότερων επιτοκίων καθυστερεί, ενώ ο πληθωρισμός και οι ισχυρές επενδύσεις στην οικονομία της τεχνητής νοημοσύνης αυξάνουν τις προσδοκίες για υψηλότερα επιτόκια για μεγαλύτερο χρονικό διάστημα.
Andrew Lilley: «Το τέλος είναι ορατό»
Ο Andrew Lilley, επικεφαλής στρατηγικής επιτοκίων στην επενδυτική τράπεζα Barrenjoey, εκτιμά ότι η μεγάλη διόρθωση στην αγορά Treasuries ήταν ουσιαστικά αναπόφευκτη.
«Ήταν η bear market των Treasuries που έπρεπε να συμβεί», δήλωσε.
Όπως εξήγησε, η αγορά είχε παραμείνει για μεγάλο χρονικό διάστημα σε μια «ασταθή ισορροπία», όπου ο δομικός πληθωρισμός παρέμενε σε μη βιώσιμα υψηλά επίπεδα, ενώ η Federal Reserve δεν είχε αντιδράσει ανάλογα.
«Είχαμε παραμείνει σε αυτή την ασταθή ισορροπία, όπου ο δομικός πληθωρισμός ήταν μη βιώσιμα υψηλός και παρ' όλα αυτά η Fed δεν έκανε κάτι γι' αυτό», ανέφερε.
Ο Lilley εκτιμά ότι η αγορά μπορεί να πλησιάζει στο τέλος της συγκεκριμένης περιόδου έντονων πιέσεων.
«Θα έλεγα ότι το τέλος είναι ορατό», δήλωσε.
Ωστόσο, προειδοποίησε ότι οι υψηλότερες αποδόσεις των ομολόγων θα μπορούσαν να αρχίσουν να ασκούν μεγαλύτερη πίεση και σε άλλες αγορές, καθώς οι επενδυτές έχουν πλέον ένα πιο ελκυστικό επίπεδο αποδόσεων διαθέσιμο στα κρατικά ομόλογα.
Πιέσεις σε Ευρώπη και Ασία
Οι πιέσεις στην αγορά ομολόγων επεκτάθηκαν την Πέμπτη και εκτός ΗΠΑ.
Τα futures των ευρωπαϊκών κρατικών ομολόγων κινήθηκαν πτωτικά, ενώ υπό πίεση βρέθηκαν και οι αγορές ομολόγων σε Αυστραλία, Νότια Κορέα και Ιαπωνία.
Η διεθνής αγορά κρατικού χρέους βρίσκεται έτσι αντιμέτωπη με μια κρίσιμη καμπή.
Η άνοδος των αποδόσεων των αμερικανικών Treasuries σε επίπεδα που είχαν να εμφανιστούν από τις αρχές της δεκαετίας του 2000 επαναφέρει στο προσκήνιο το κόστος χρήματος, τον πληθωρισμό και τη βιωσιμότητα των δημοσιονομικών σε μια σειρά από μεγάλες οικονομίες.
Το μεγάλο ερώτημα για τις αγορές πλέον είναι εάν η άνοδος των αποδόσεων πλησιάζει στην κορύφωσή της ή εάν το sell-off των κρατικών ομολόγων έχει ακόμη δρόμο, καθώς οι επενδυτές επαναπροσδιορίζουν τις προσδοκίες τους για την πορεία των επιτοκίων μέχρι το 2027.
Γιατί τα ομόλογα φέρνουν το μεγαλύτερο κραχ στην ιστορία
Με τις αποδόσεις των αμερικανικών ομολόγων να εκτοξεύονται σε επίπεδα-ρεκόρ, ο γνωστός αναλυτής Quoth the Raven (μετάφραση: το κοράκι μίλησε) (Chris Irons) προειδοποιεί για μια αδυσώπητη οικονομική «σφαγή» που πλησιάζει.
Η εκρηκτική αύξηση του κόστους δανεισμού και τα αστρονομικά επίπεδα χρέους απειλούν να διαλύσουν τη φούσκα των μετοχών, καθιστώντας ένα σαρωτικό κραχ μαθηματικά αναπόφευκτο. Όταν τα θεμελιώδη μαθηματικά των αγορών επικρατήσουν, η Wall Street θα βρεθεί αντιμέτωπη με μια οικονομική «οργή Θεού» χωρίς προηγούμενο.
Ειδικότερα, όπως γράφει γλαφυρότατα ο Quoth the Raven, «από το να αποφεύγω να πάρω ξεκάθαρη θέση και να λέω ότι η φούσκα της τεχνητής νοημοσύνης θα μπορούσε να σκάσει σε 6 έως 10 μήνες… κάτι που εξακολουθώ να πιστεύω… πέρασα σε μια απολύτως ξεκάθαρη δήλωση: αν η αγορά ομολόγων συνεχίσει να συμπεριφέρεται έτσι, οι αγορές μετοχών θα υποστούν σφαγή.
Και όταν λέω σφαγή, εννοώ κάτι σε φάση οργή Θεού.
Αυτό δεν είναι καν μια ιδιαίτερα περίπλοκη θεωρία.
Άλλωστε, αν εγώ μπορώ να τη διατυπώσω, δεν γίνεται να είναι. Είναι απλώς μαθηματικά».
Όπως επισημαίνεται, τα αμερικανικά κρατικά ομόλογα (Treasuries) δέχθηκαν ισχυρές πιέσεις την Τετάρτη 24/9, στέλνοντας την απόδοση του 10ετούς ομολόγου περίπου 14 μονάδες βάσης υψηλότερα, στο 5,11%, αφού ενδοσυνεδριακά άγγιξε το 5,14%, το υψηλότερο επίπεδό της από το 2007.
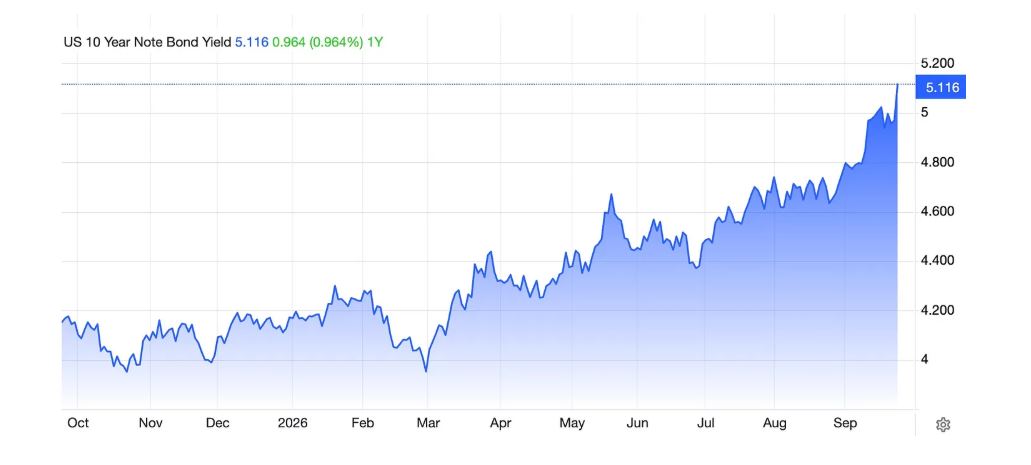
Η απόδοση του 30ετούς ανέβηκε περίπου στο 5,4%, ενώ του 2ετούς έφτασε περίπου στο 4,9%.
Αυτό είναι το τελευταίο σκέλος ενός sell-off στα ομόλογα που εξελίσσεται εδώ και μήνες, με την απόδοση του 10ετούς και μόνο να έχει αυξηθεί περίπου 35 μονάδες βάσης τον Σεπτέμβριο και το κόστος μακροπρόθεσμου δανεισμού να κινείται πλέον σε επίπεδα που δεν έχουμε αντιμετωπίσει με συνέπεια από την εποχή πριν από την Παγκόσμια Χρηματοπιστωτική Κρίση.
Οι φόβοι για τον πληθωρισμό, η ανάγκη της κυβέρνησης για δανεισμό, η εκτόξευση των τιμών του πετρελαίου και οι προσδοκίες για επιπλέον αυξήσεις επιτοκίων από τη Fed τροφοδοτούν αυτή την κίνηση.
Με άλλα λόγια, η αγορά ομολόγων προσπαθεί συνεχώς να πει κάτι σε όλους, ενώ οι επενδυτές στις μετοχές συνεχίζουν να βάζουν τα δάχτυλα στα αυτιά τους.
Όμως η αγορά ομολόγων δεν είναι η αγορά μετοχών.
Δεν μπορείς να την «παίξεις» χρησιμοποιώντας call options, δεν μπορείς να την αγνοήσεις και δεν μπορείς να τη χειραγωγήσεις - τουλάχιστον όχι χωρίς τεράστιες συνέπειες.
Οι αγορές μετοχών στις ΗΠΑ έχουν συνολικό μέγεθος περίπου 70 τρισεκατομμύρια δολάρια, αλλά τελικά κάθονται πάνω στην τιμή του χρήματος που διαμορφώνεται στην αγορά ομολόγων.
Μόνο τα αμερικανικά κρατικά ομόλογα ξεπερνούν τα 30 τρισεκατομμύρια δολάρια και οι αποδόσεις τους βοηθούν να καθοριστεί πόσο κοστίζουν τα στεγαστικά δάνεια, πόσο πληρώνουν οι επιχειρήσεις για να δανειστούν, τι μπορεί να χρηματοδοτήσει το private equity, πόσο πληρώνει η κυβέρνηση για το χρέος της και, τελικά, πόσα θα πρέπει να είναι διατεθειμένοι να πληρώσουν οι επενδυτές για ένα δολάριο μελλοντικών εταιρικών κερδών.
Οι μετοχές μπορούν να αγνοούν αυτά τα μαθηματικά για κάποιο διάστημα.
Δεν μπορούν να τα αγνοούν για πάντα.
Είναι τόσο απλό: όσο τα μακροπρόθεσμα επιτόκια συνεχίζουν να ανεβαίνουν, σχεδόν κάθε σημαντικός υπολογισμός στον χρηματοπιστωτικό κόσμο γίνεται χειρότερος, και όλα αυτά ταυτόχρονα.
Το προεξοφλητικό επιτόκιο που χρησιμοποιείται για την αποτίμηση των μετοχών αυξάνεται, γεγονός που κάνει τα μελλοντικά κέρδη να αξίζουν λιγότερο σήμερα.
Τα στεγαστικά δάνεια γίνονται ακριβότερα.
Ο εταιρικός δανεισμός γίνεται ακριβότερος.
Οι συμφωνίες private equity και private credit… [πολλά από τα οποία είναι ήδη εντελώς FUBAR, απλώς δεν το δείχνουν ακόμη]… γίνονται δυσκολότερο να χρηματοδοτηθούν.
Οι εταιρείες με υψηλή μόχλευση πρέπει να αναχρηματοδοτήσουν το χρέος τους με υψηλότερα επιτόκια.
Οι καταναλωτές πληρώνουν περισσότερα για να δανειστούν και η κυβέρνηση των ΗΠΑ πληρώνει περισσότερα για να εξυπηρετήσει το τεράστιο βουνό του χρέους της.
Τα αυξανόμενα επιτόκια είναι ένας αργός, μεθοδικός καταστροφέας για οτιδήποτε έχει χτιστεί πάνω στο φθηνό χρήμα.
«Κάτι σαν… ολόκληρη την οικονομία των τελευταίων δύο δεκαετιών — ειδικά αφού η Fed μετατράπηκε σε πλήρη MythBusters την περίοδο της Covid, αρνούμενη να αποδεχθεί την πραγματικότητα του θανάτου της οικονομίας και αντικαθιστώντας την με τη δική της πραγματικότητα, καλύπτοντας τα πάντα με 4 τρισεκατομμύρια δολάρια φρεσκοτυπωμένου χρήματος - ένα πραγματικό σάντουιτς από σκατά, επειδή τα ομόλογα γίνονται όλο και πιο ελκυστικοί ανταγωνιστές των μετοχών» επισημαίνει ο γνωστός αναλυτής και συνεχίζει:
«Φυσικά, δεν υπάρχει κάποια σειρήνα που χτυπά και η χρηματιστηριακή αγορά καταρρέει, αλλά υπάρχει ένα σημείο όπου συσσωρεύεται αρκετή πίεση ώστε κάτι να σπάσει.
Αν τα πράγματα συνεχίσουν προς την κατεύθυνση που κινούνται τώρα, αυτό το σημείο θα έρθει αναμφίβολα πριν από το τέλος του έτους.
Ας μην ξεχνάμε ότι μπαίνουμε σε αυτό το πείραμα κουβαλώντας ένα σχεδόν κωμικό ποσό χρέους.
Το συνολικό ομοσπονδιακό χρέος των ΗΠΑ έχει ξεπεράσει τα 40 τρισεκατομμύρια δολάρια.
Το CBO αναμένει ότι η κυβέρνηση θα παρουσιάσει έλλειμμα περίπου 1,9 τρισεκατομμυρίων δολαρίων το δημοσιονομικό έτος 2026, με το χρέος που κατέχει το κοινό να βρίσκεται περίπου στο 101% του ΑΕΠ.
Οι καθαρές δαπάνες της ομοσπονδιακής κυβέρνησης για τόκους προβλέπεται να ανέλθουν περίπου στο 1 τρισεκατομμύριο δολάρια φέτος και το CBO αναμένει να φτάσουν τα 2,1 τρισεκατομμύρια δολάρια έως το 2036.
Ήδη δανειζόμαστε τεράστια ποσά χρημάτων, εν μέρει για να πληρώνουμε τόκους πάνω σε χρήματα που έχουμε δανειστεί στο παρελθόν, ενώ το επιτόκιο με το οποίο αναχρηματοδοτείται αυτό το χρέος συνεχίζει να αυξάνεται.
Είναι απλά μαθηματικά.
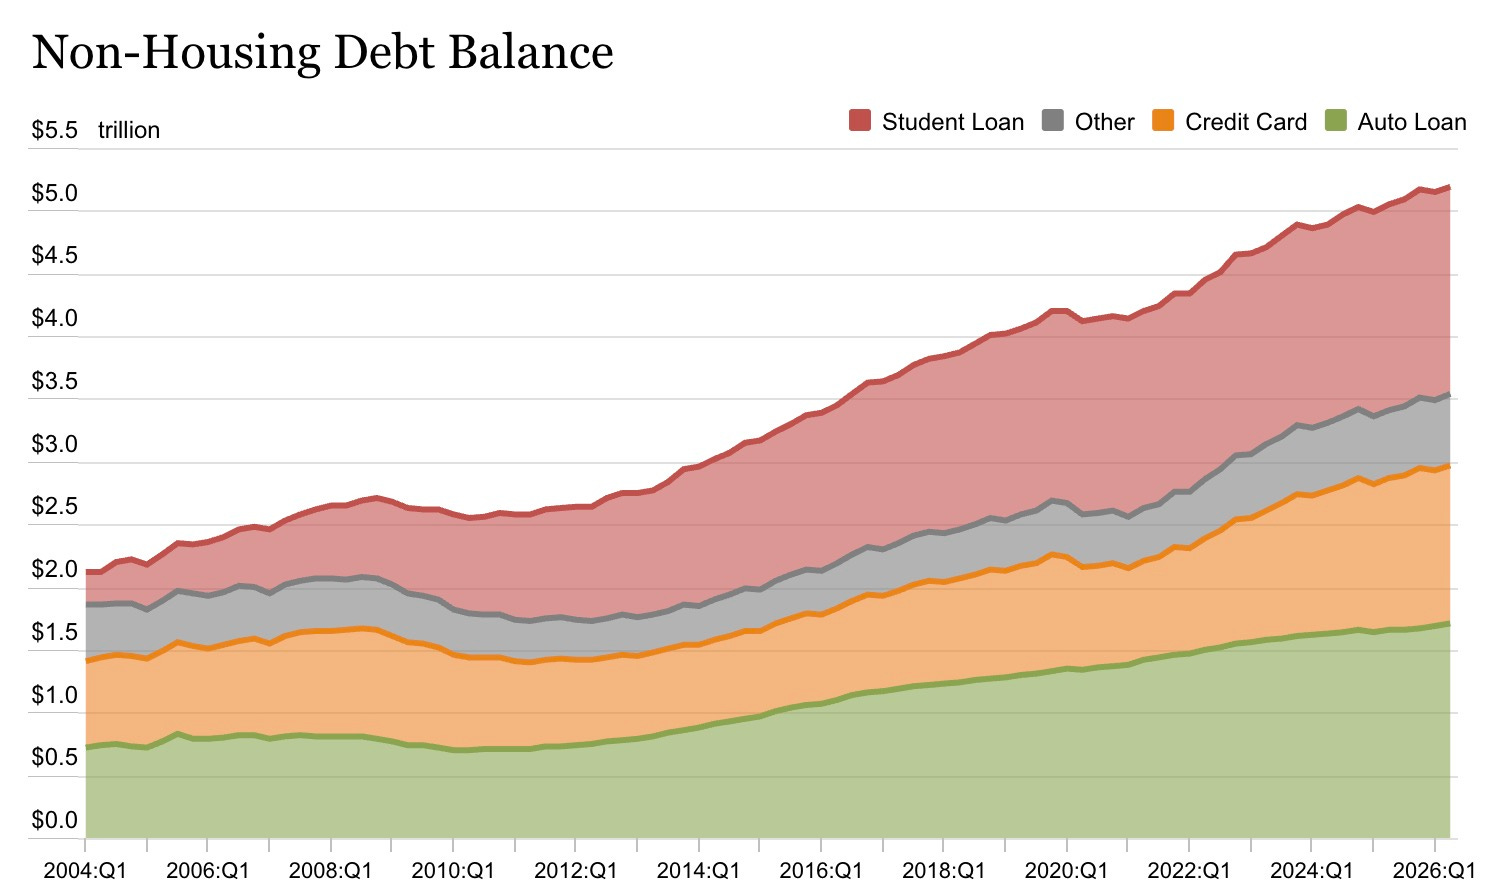
Η Federal Reserve αναφέρει ότι το εγχώριο μη χρηματοπιστωτικό χρέος έφτασε περίπου τα 84 τρισεκατομμύρια δολάρια το δεύτερο τρίμηνο: 21,4 τρισεκατομμύρια δολάρια χρέος των νοικοκυριών, 24 τρισεκατομμύρια δολάρια επιχειρηματικό χρέος και 38,7 τρισεκατομμύρια δολάρια κρατικό χρέος.
Κάθε επιπλέον στροφή της βίδας των επιτοκίων έχει σημασία όταν εφαρμόζεται πάνω σε τόσο τεράστια ποσά».
Κι αν αγοράζαμε ακόμη περισσότερες…
Και μετά φτάνουμε στη Wall Street, όπου, απ’ ό,τι φαίνεται, η αντίδραση στις ιστορικά ακριβές μετοχές ήταν: «Κι αν αγοράζαμε ακόμη περισσότερες, χρησιμοποιώντας δανεικά χρήματα;».
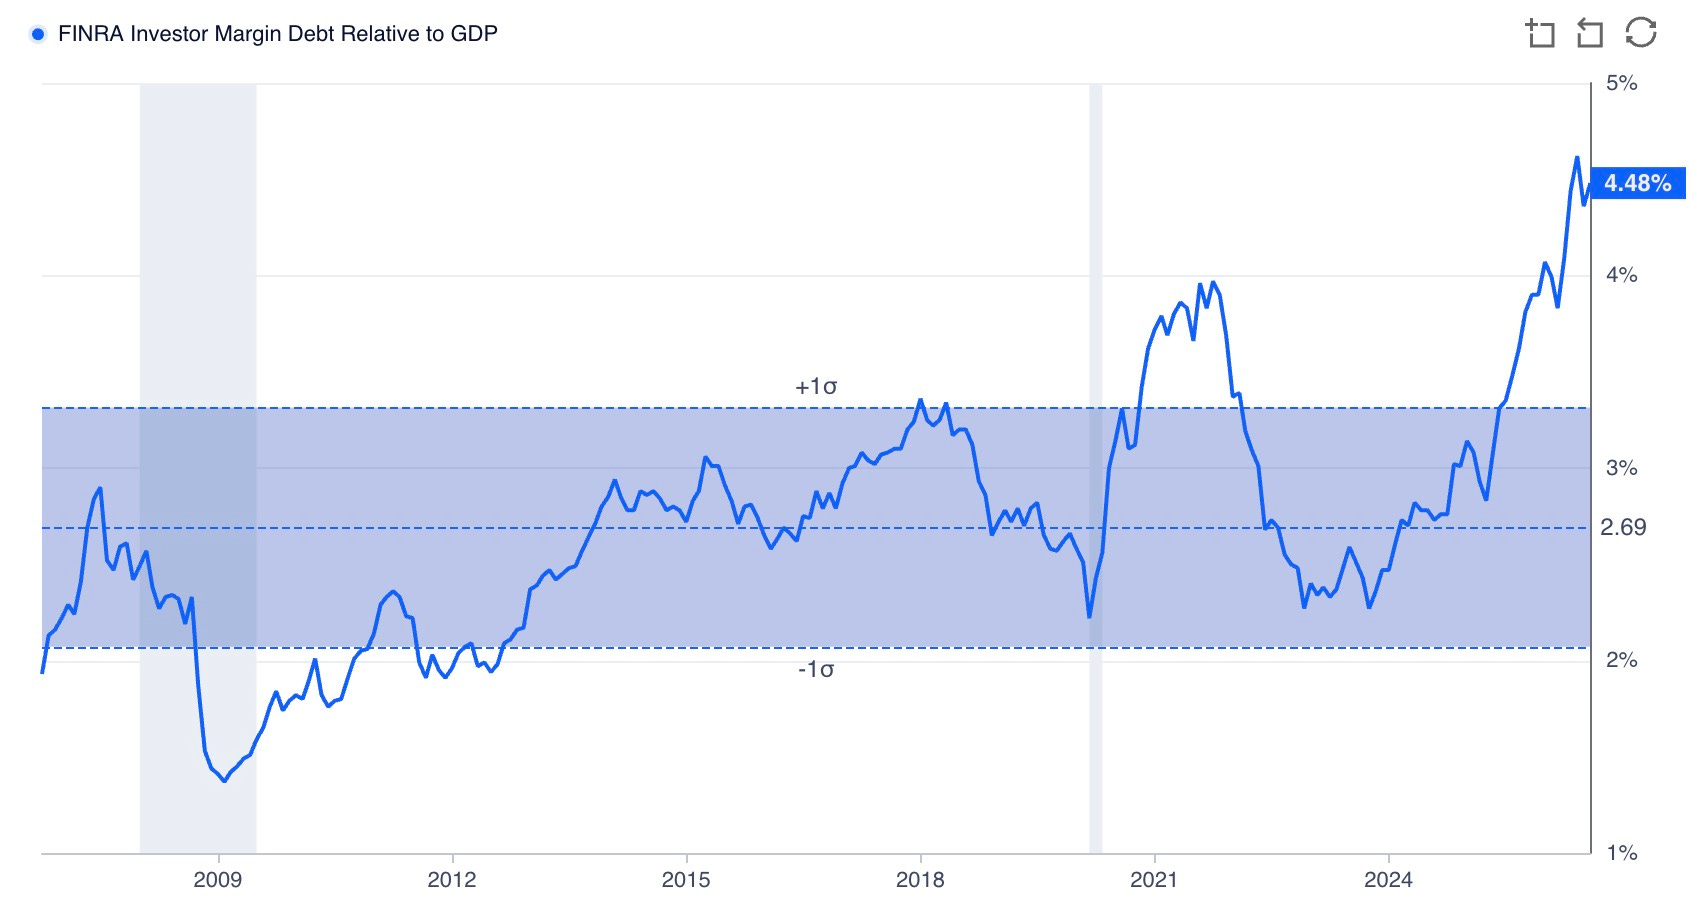
Το χρέος περιθωρίου (margin debt) στη FINRA ανερχόταν περίπου στα 1,45 τρισεκατομμύρια δολάρια τον Αύγουστο, αυξημένο κατά περίπου 37% σε σχέση με έναν χρόνο νωρίτερα, αφού είχε φτάσει σε επίπεδο-ρεκόρ 1,50 τρισεκατομμυρίων δολαρίων τον Ιούνιο.
Η μόχλευση λειτουργεί εξαιρετικά — μέχρι να πάψει να λειτουργεί.
Οι μετοχές ανεβαίνουν, η αξία των ενεχύρων αυξάνεται, οι επενδυτές δανείζονται περισσότερο και αυτά τα δανεικά χρήματα μπορούν να χρησιμοποιηθούν για την αγορά ακόμη περισσότερων μετοχών.
Δείτε το margin debt ως προς το ΑΕΠ:
Τώρα αντιστρέψτε τα βέλη.
Οι μετοχές πέφτουν, η αξία των ενεχύρων μειώνεται, οι απαιτήσεις περιθωρίου (margin requirements) αρχίζουν να πιέζουν και οι άνθρωποι αρχίζουν να πουλούν επειδή είναι αναγκασμένοι να το κάνουν.
Οι πωλήσεις προκαλούν ακόμη περισσότερες πωλήσεις. Έτσι η μόχλευση μετατρέπει μια διόρθωση σε χιονοστιβάδα.
Και τέλος, εδώ είναι που πιστεύω ότι ίσως γίνεται ένα πολύ μεγαλύτερο εννοιολογικό λάθος.
Όλοι έχουν περάσει τα τελευταία 15 χρόνια θεωρώντας ότι, τελικά, απλώς θα επιστρέψουμε στο χρηματοπιστωτικό περιβάλλον που συνηθίσαμε μετά την Παγκόσμια Χρηματοπιστωτική Κρίση: μηδενικά επιτόκια, άφθονη ρευστότητα χωρίς τέλος, φθηνή μόχλευση και κεντρικές τράπεζες να στηρίζουν τις τιμές των περιουσιακών στοιχείων.
Κι αν δεν επιστρέψουμε σε αυτό; Κι αν αυτή είναι η στιγμή του λογαριασμού;
Το QE1 ξεκίνησε το 2008.
Ακολούθησαν περισσότερα προγράμματα ποσοτικής χαλάρωσης (QE), μηδενικά επιτόκια, αρνητικά επιτόκια στο εξωτερικό, δημοσιονομικά μέτρα στήριξης λόγω COVID, τρισεκατομμύρια δολάρια σε κρατικές δαπάνες και μία από τις μεγαλύτερες επεκτάσεις χρηματοοικονομικών περιουσιακών στοιχείων και μόχλευσης στην ιστορία.
Για χρόνια, άνθρωποι όπως ο Peter Schiff και άλλοι επικριτές της νομισματικής πολιτικής υποστήριζαν ότι δεν εξαλείφαμε τις συνέπειες του υπερβολικού χρέους• απλώς τις αναβάλλαμε.
Ίσως ο λογαριασμός να έφτασε επιτέλους.
Όπως λέει ο Schiff, ίσως αυτό να είναι «Το Πραγματικό Κραχ» (The Real Crash).
Η αγορά ιδιωτικής πίστωσης ήδη μας δίνει μικρές γεύσεις.
Οι καταναλωτές, επίσης, δεν κάθονται ακριβώς πάνω σε ένα Fort Knox.
Οι Αμερικανοί έχουν περίπου 18,8 τρισεκατομμύρια δολάρια σε χρέος νοικοκυριών, συμπεριλαμβανομένων 1,26 τρισεκατομμυρίων δολαρίων σε υπόλοιπα πιστωτικών καρτών και 1,71 τρισεκατομμυρίων δολαρίων σε δάνεια αυτοκινήτων.
Περίπου το 7% των υφιστάμενων υπολοίπων πιστωτικών καρτών περνούσε σε σοβαρή καθυστέρηση, σε ετησιοποιημένη βάση, κατά το δεύτερο τρίμηνο.
Και τώρα προσθέστε σε όλα αυτά και τα υψηλότερα επιτόκια.
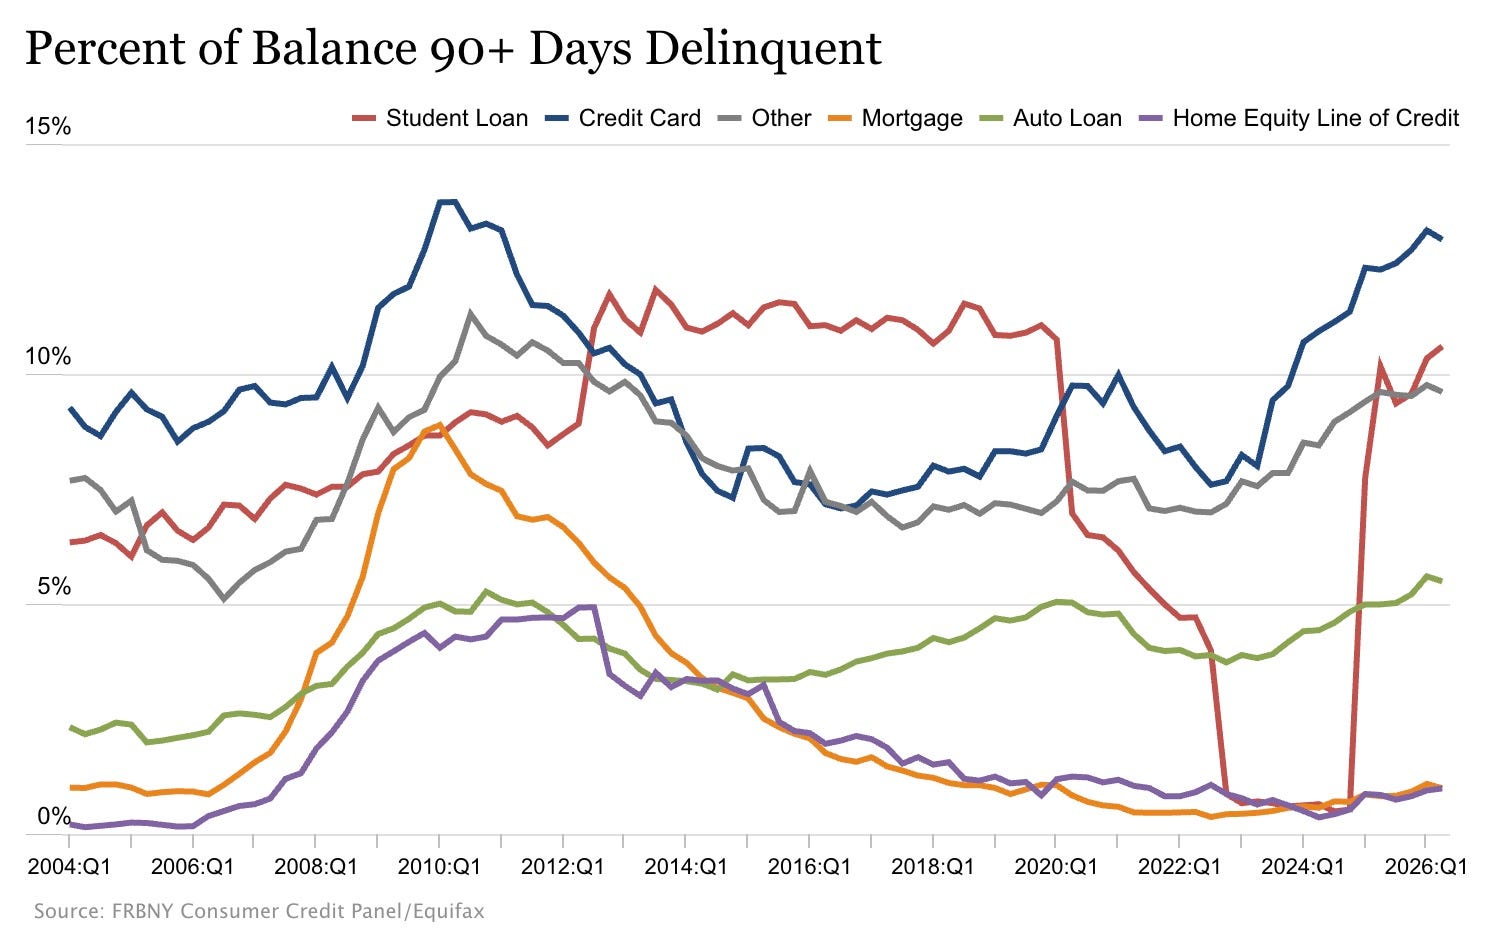
Κι όμως, με αυτό το σκηνικό, οι χρηματοπιστωτικές αγορές αποφάσισαν, με κάποιον τρόπο, ότι αυτή είναι μια εξαιρετική στιγμή για να χάσουν εντελώς τα λογικά τους.
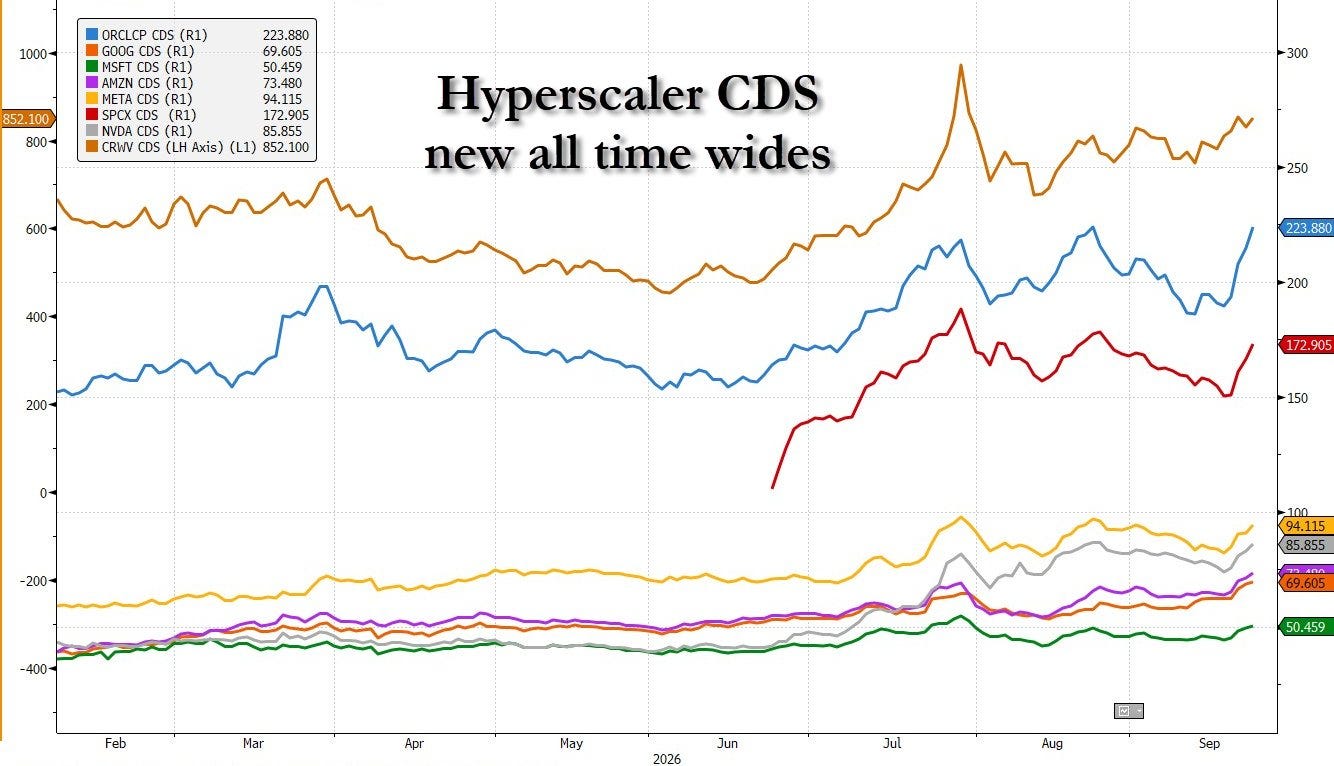
Οι υποδομές τεχνητής νοημοσύνης χρηματοδοτούνται ολοένα και περισσότερο μέσω τεράστιων ποσών χρέους, μισθώσεων, εγγυήσεων και εταιρειών ειδικού σκοπού (special-purpose vehicles).
Πρόσφατα δημοσιεύματα έχουν εντοπίσει έκθεση εκατοντάδων δισεκατομμυρίων δολαρίων στην τεχνητή νοημοσύνη, η οποία υποστηρίζεται από εγγυήσεις που μπορούν να κρατήσουν τη χρηματοδότηση εκτός των ισολογισμών των Big Tech, ενώ ευρύτερες εκτιμήσεις για υποχρεώσεις εκτός ισολογισμού που συνδέονται με το οικοσύστημα της AI φτάνουν σε επίπεδα τρισεκατομμυρίων δολαρίων.
Η αγορά ομολόγων αρχίζει ήδη να το αντιλαμβάνεται. ότι τα credit default swaps των hyperscalers βρίσκονται πλέον σε νέα ιστορικά υψηλά επίπεδα (all-time wides):
www.bankingnews.gr
Η αποκλιμάκωση των τιμών του πετρελαίου προσέφερε μια προσωρινή ανάσα στην αγορά ομολόγων, η οποία μόλις ολοκλήρωσε το χειρότερο τρίμηνό της εδώ και περισσότερο από τρεις δεκαετίες.
Οι επενδυτές προετοιμάζονται πλέον για ένα περιβάλλον υψηλότερων επιτοκίων, καθώς οι πληθωριστικές πιέσεις παραμένουν ισχυρές και οι προσδοκίες για τη νομισματική πολιτική της Federal Reserve αλλάζουν δραματικά.
Εκτόξευση 87 μονάδων βάσης στο 10ετές Treasury
Σύμφωνα με τα στοιχεία της LSEG, η απόδοση του αμερικανικού 10ετούς Treasury αυξήθηκε κατά 87,1 μονάδες βάσης στο τρίμηνο που ολοκληρώθηκε τον Σεπτέμβριο.
Πρόκειται για τη μεγαλύτερη τριμηνιαία άνοδο από το 1994, σε μια εξέλιξη που καταδεικνύει την ένταση των πιέσεων που έχουν δεχθεί οι αγορές κρατικού χρέους.
Η απόδοση του 10ετούς αμερικανικού ομολόγου, που αποτελεί βασικό σημείο αναφοράς για το κόστος δανεισμού και την αποτίμηση περιουσιακών στοιχείων σε ολόκληρο τον κόσμο, βρίσκεται στο υψηλότερο επίπεδο από το 2002, καθώς εντάθηκαν οι μαζικές πωλήσεις στις αγορές κρατικών ομολόγων διεθνώς.
Σύμφωνα με τα στοιχεία της LSEG, η απόδοση του 10ετούς τίτλου καταγράφει άνοδο 4 μονάδων βάσης, στο 5,3338%
Ακόμη πιο έντονη ήταν η κίνηση στο μακροπρόθεσμο τμήμα της καμπύλης.
Η απόδοση του 30ετούς Treasury ξεπέρασε το 5,65%, καταγράφοντας το υψηλότερο επίπεδο από το 2002.
Ισχυρές πιέσεις και στα ιαπωνικά ομόλογα
Το sell-off δεν περιορίζεται στις ΗΠΑ.
Στην Ιαπωνία, όπου ο πληθωρισμός αρχίζει πλέον να παγιώνεται μετά από δεκαετίες μάχης με τον αποπληθωρισμό, οι αποδόσεις των κρατικών ομολόγων κατέγραψαν για πέμπτο συνεχόμενο τρίμηνο διψήφιες αυξήσεις, κάτι που δεν έχει προηγούμενο.
Η άνοδος των αποδόσεων σημαίνει πτώση των τιμών των ομολόγων.
Οι αποδόσεις έχουν αυξηθεί διεθνώς, καθώς η εκτίναξη του ενεργειακού κόστους τροφοδοτεί τον πληθωρισμό, ενώ παράλληλα η έκρηξη των επενδύσεων στην τεχνητή νοημοσύνη και στην κατασκευή data centers ενισχύει τις προσδοκίες για οικονομική ανάπτυξη.
Το αποτέλεσμα είναι οι αγορές να επανεκτιμούν το επίπεδο στο οποίο θα διαμορφωθούν τελικά τα βραχυπρόθεσμα επιτόκια.
Ισχυρές πωλήσεις στα ομόλογα της Ευρωζώνης
Ισχυρές πιέσεις καταγράφονται σήμερα, 1 Οκτωβρίου 2026, στην αγορά κρατικών ομολόγων της Ευρωζώνης, με τις αποδόσεις να κινούνται σε υψηλότερα επίπεδα και τους επενδυτές να αυξάνουν την τιμολόγηση του κινδύνου.
Το κλίμα στις αγορές ομολόγων επιβαρύνεται από τη διεθνή άνοδο των αποδόσεων, με τα ευρωπαϊκά κρατικά χρεόγραφα να ακολουθούν την έντονη κίνηση που έχει καταγραφεί στις διεθνείς αγορές.
Στο 4,56% το ελληνικό 10ετές – Στις 92 μονάδες βάσης το spread
Η απόδοση του ελληνικού 10ετούς ομολόγου διαμορφώνεται στο 4,56%, ενώ το αντίστοιχο 10ετές ιταλικό κινείται στο 4,72%.
Η διαφορά απόδοσης μεταξύ Ελλάδας και Ιταλίας διαμορφώνεται έτσι στις -16 μονάδες βάσης, καθώς το ελληνικό 10ετές εξακολουθεί να προσφέρει χαμηλότερη απόδοση από το ιταλικό.
Την ίδια ώρα, η διαφορά απόδοσης του ελληνικού 10ετούς έναντι του αντίστοιχου γερμανικού τίτλου, δηλαδή το ελληνικό spread έναντι του Bund, βρίσκεται στις 92 μονάδες βάσης.
Η απόδοση του γερμανικού 10ετούς διαμορφώνεται σήμερα, 1 Οκτωβρίου 2026, στο 3,64%.
Ελλάδα – Ιταλία: Στις -16 μονάδες βάσης η διαφορά
Στο μέτωπο των spreads, η διαφορά Ελλάδας – Ιταλίας διαμορφώνεται στις -16 μονάδες βάσης, καθώς η απόδοση του ελληνικού 10ετούς παραμένει χαμηλότερη από την αντίστοιχη ιταλική.
Παράλληλα, το spread Ελλάδας – Πορτογαλίας βρίσκεται στις 47 μονάδες βάσης.
Η εικόνα αυτή καταγράφεται σε μια περίοδο κατά την οποία συνολικά η αγορά κρατικών ομολόγων της Ευρωζώνης βρίσκεται υπό πίεση.
Μεγάλη επιδείνωση στα ομόλογα της Ευρωζώνης
Οι πιέσεις είναι ευρύτερες και δεν περιορίζονται στους ελληνικούς τίτλους.
Το ιταλικό 10ετές ομόλογο διαμορφώνεται σήμερα, 1 Οκτωβρίου 2026, στο 4,72%, ενώ το γερμανικό 10ετές βρίσκεται στο 3,64%.
Η άνοδος των αποδόσεων στα ευρωπαϊκά ομόλογα αποτυπώνει τη γενικότερη μεταβολή του επενδυτικού περιβάλλοντος, με το κόστος χρήματος και τις διεθνείς αποδόσεις να παραμένουν σε υψηλά επίπεδα.
Οι αποδόσεις των ευρωπαϊκών ομολόγων
Η εικόνα στις βασικές αγορές κρατικού χρέους της Ευρωζώνης διαμορφώνεται ως εξής:
Γερμανία 10ετές: 3,64%
Ελλάδα 10ετές: 4,56%
Ιταλία 10ετές: 4,72%
Ισπανία 10ετές: 4,21%
Πορτογαλία 10ετές: 4,09%
Ιρλανδία 10ετές: 3,77%
Κύπρος 10ετές: 4,15%
Γιατί η άνοδος των επιτοκίων προκαλεί συναγερμό
Η εξέλιξη των αποδόσεων έχει ιδιαίτερη σημασία για την παγκόσμια οικονομία.
Υψηλότερα επιτόκια σημαίνουν αυξημένο κόστος χρηματοδότησης για τις επιχειρήσεις και υψηλότερες δόσεις για τους δανειολήπτες στεγαστικών δανείων.
Ταυτόχρονα, αυξάνεται το κόστος εξυπηρέτησης του δημόσιου χρέους, περιορίζοντας τα διαθέσιμα κεφάλαια που μπορούν να κατευθυνθούν σε κοινωνικές δαπάνες και άλλες δημόσιες πολιτικές.
Με δεδομένο ότι τα αμερικανικά Treasuries αποτελούν σημείο αναφοράς για τις παγκόσμιες αγορές, η άνοδος των αποδόσεών τους μεταφέρεται σταδιακά και σε άλλες κατηγορίες assets.
Ανατροπή στις προσδοκίες για τη Federal Reserve
Οι traders έχουν σπεύσει να αναθεωρήσουν τις εκτιμήσεις τους για τις μειώσεις επιτοκίων στις ΗΠΑ.
Μετά την αύξηση του προηγούμενου μήνα, οι αγορές πλέον προεξοφλούν τουλάχιστον τρεις ακόμη αυξήσεις επιτοκίων από τη Federal Reserve έως τα μέσα του 2027.
Η μεταστροφή αυτή είναι ιδιαίτερα σημαντική, καθώς μόλις πριν από λίγο καιρό οι επενδυτές είχαν ενσωματώσει στις αποτιμήσεις τους ένα εντελώς διαφορετικό σενάριο, με επίκεντρο τη σταδιακή αποκλιμάκωση των επιτοκίων.
Η αγορά ομολόγων βρίσκεται πλέον αντιμέτωπη με μια νέα πραγματικότητα: η επιστροφή σε ένα περιβάλλον χαμηλότερων επιτοκίων καθυστερεί, ενώ ο πληθωρισμός και οι ισχυρές επενδύσεις στην οικονομία της τεχνητής νοημοσύνης αυξάνουν τις προσδοκίες για υψηλότερα επιτόκια για μεγαλύτερο χρονικό διάστημα.
Andrew Lilley: «Το τέλος είναι ορατό»
Ο Andrew Lilley, επικεφαλής στρατηγικής επιτοκίων στην επενδυτική τράπεζα Barrenjoey, εκτιμά ότι η μεγάλη διόρθωση στην αγορά Treasuries ήταν ουσιαστικά αναπόφευκτη.
«Ήταν η bear market των Treasuries που έπρεπε να συμβεί», δήλωσε.
Όπως εξήγησε, η αγορά είχε παραμείνει για μεγάλο χρονικό διάστημα σε μια «ασταθή ισορροπία», όπου ο δομικός πληθωρισμός παρέμενε σε μη βιώσιμα υψηλά επίπεδα, ενώ η Federal Reserve δεν είχε αντιδράσει ανάλογα.
«Είχαμε παραμείνει σε αυτή την ασταθή ισορροπία, όπου ο δομικός πληθωρισμός ήταν μη βιώσιμα υψηλός και παρ' όλα αυτά η Fed δεν έκανε κάτι γι' αυτό», ανέφερε.
Ο Lilley εκτιμά ότι η αγορά μπορεί να πλησιάζει στο τέλος της συγκεκριμένης περιόδου έντονων πιέσεων.
«Θα έλεγα ότι το τέλος είναι ορατό», δήλωσε.
Ωστόσο, προειδοποίησε ότι οι υψηλότερες αποδόσεις των ομολόγων θα μπορούσαν να αρχίσουν να ασκούν μεγαλύτερη πίεση και σε άλλες αγορές, καθώς οι επενδυτές έχουν πλέον ένα πιο ελκυστικό επίπεδο αποδόσεων διαθέσιμο στα κρατικά ομόλογα.
Πιέσεις σε Ευρώπη και Ασία
Οι πιέσεις στην αγορά ομολόγων επεκτάθηκαν την Πέμπτη και εκτός ΗΠΑ.
Τα futures των ευρωπαϊκών κρατικών ομολόγων κινήθηκαν πτωτικά, ενώ υπό πίεση βρέθηκαν και οι αγορές ομολόγων σε Αυστραλία, Νότια Κορέα και Ιαπωνία.
Η διεθνής αγορά κρατικού χρέους βρίσκεται έτσι αντιμέτωπη με μια κρίσιμη καμπή.
Η άνοδος των αποδόσεων των αμερικανικών Treasuries σε επίπεδα που είχαν να εμφανιστούν από τις αρχές της δεκαετίας του 2000 επαναφέρει στο προσκήνιο το κόστος χρήματος, τον πληθωρισμό και τη βιωσιμότητα των δημοσιονομικών σε μια σειρά από μεγάλες οικονομίες.
Το μεγάλο ερώτημα για τις αγορές πλέον είναι εάν η άνοδος των αποδόσεων πλησιάζει στην κορύφωσή της ή εάν το sell-off των κρατικών ομολόγων έχει ακόμη δρόμο, καθώς οι επενδυτές επαναπροσδιορίζουν τις προσδοκίες τους για την πορεία των επιτοκίων μέχρι το 2027.
Γιατί τα ομόλογα φέρνουν το μεγαλύτερο κραχ στην ιστορία
Με τις αποδόσεις των αμερικανικών ομολόγων να εκτοξεύονται σε επίπεδα-ρεκόρ, ο γνωστός αναλυτής Quoth the Raven (μετάφραση: το κοράκι μίλησε) (Chris Irons) προειδοποιεί για μια αδυσώπητη οικονομική «σφαγή» που πλησιάζει.
Η εκρηκτική αύξηση του κόστους δανεισμού και τα αστρονομικά επίπεδα χρέους απειλούν να διαλύσουν τη φούσκα των μετοχών, καθιστώντας ένα σαρωτικό κραχ μαθηματικά αναπόφευκτο. Όταν τα θεμελιώδη μαθηματικά των αγορών επικρατήσουν, η Wall Street θα βρεθεί αντιμέτωπη με μια οικονομική «οργή Θεού» χωρίς προηγούμενο.
Ειδικότερα, όπως γράφει γλαφυρότατα ο Quoth the Raven, «από το να αποφεύγω να πάρω ξεκάθαρη θέση και να λέω ότι η φούσκα της τεχνητής νοημοσύνης θα μπορούσε να σκάσει σε 6 έως 10 μήνες… κάτι που εξακολουθώ να πιστεύω… πέρασα σε μια απολύτως ξεκάθαρη δήλωση: αν η αγορά ομολόγων συνεχίσει να συμπεριφέρεται έτσι, οι αγορές μετοχών θα υποστούν σφαγή.
Και όταν λέω σφαγή, εννοώ κάτι σε φάση οργή Θεού.
Αυτό δεν είναι καν μια ιδιαίτερα περίπλοκη θεωρία.
Άλλωστε, αν εγώ μπορώ να τη διατυπώσω, δεν γίνεται να είναι. Είναι απλώς μαθηματικά».
Όπως επισημαίνεται, τα αμερικανικά κρατικά ομόλογα (Treasuries) δέχθηκαν ισχυρές πιέσεις την Τετάρτη 24/9, στέλνοντας την απόδοση του 10ετούς ομολόγου περίπου 14 μονάδες βάσης υψηλότερα, στο 5,11%, αφού ενδοσυνεδριακά άγγιξε το 5,14%, το υψηλότερο επίπεδό της από το 2007.
Η απόδοση του 30ετούς ανέβηκε περίπου στο 5,4%, ενώ του 2ετούς έφτασε περίπου στο 4,9%.
Αυτό είναι το τελευταίο σκέλος ενός sell-off στα ομόλογα που εξελίσσεται εδώ και μήνες, με την απόδοση του 10ετούς και μόνο να έχει αυξηθεί περίπου 35 μονάδες βάσης τον Σεπτέμβριο και το κόστος μακροπρόθεσμου δανεισμού να κινείται πλέον σε επίπεδα που δεν έχουμε αντιμετωπίσει με συνέπεια από την εποχή πριν από την Παγκόσμια Χρηματοπιστωτική Κρίση.
Οι φόβοι για τον πληθωρισμό, η ανάγκη της κυβέρνησης για δανεισμό, η εκτόξευση των τιμών του πετρελαίου και οι προσδοκίες για επιπλέον αυξήσεις επιτοκίων από τη Fed τροφοδοτούν αυτή την κίνηση.
Με άλλα λόγια, η αγορά ομολόγων προσπαθεί συνεχώς να πει κάτι σε όλους, ενώ οι επενδυτές στις μετοχές συνεχίζουν να βάζουν τα δάχτυλα στα αυτιά τους.
Όμως η αγορά ομολόγων δεν είναι η αγορά μετοχών.
Δεν μπορείς να την «παίξεις» χρησιμοποιώντας call options, δεν μπορείς να την αγνοήσεις και δεν μπορείς να τη χειραγωγήσεις - τουλάχιστον όχι χωρίς τεράστιες συνέπειες.
Οι αγορές μετοχών στις ΗΠΑ έχουν συνολικό μέγεθος περίπου 70 τρισεκατομμύρια δολάρια, αλλά τελικά κάθονται πάνω στην τιμή του χρήματος που διαμορφώνεται στην αγορά ομολόγων.
Μόνο τα αμερικανικά κρατικά ομόλογα ξεπερνούν τα 30 τρισεκατομμύρια δολάρια και οι αποδόσεις τους βοηθούν να καθοριστεί πόσο κοστίζουν τα στεγαστικά δάνεια, πόσο πληρώνουν οι επιχειρήσεις για να δανειστούν, τι μπορεί να χρηματοδοτήσει το private equity, πόσο πληρώνει η κυβέρνηση για το χρέος της και, τελικά, πόσα θα πρέπει να είναι διατεθειμένοι να πληρώσουν οι επενδυτές για ένα δολάριο μελλοντικών εταιρικών κερδών.
Οι μετοχές μπορούν να αγνοούν αυτά τα μαθηματικά για κάποιο διάστημα.
Δεν μπορούν να τα αγνοούν για πάντα.
Είναι τόσο απλό: όσο τα μακροπρόθεσμα επιτόκια συνεχίζουν να ανεβαίνουν, σχεδόν κάθε σημαντικός υπολογισμός στον χρηματοπιστωτικό κόσμο γίνεται χειρότερος, και όλα αυτά ταυτόχρονα.
Το προεξοφλητικό επιτόκιο που χρησιμοποιείται για την αποτίμηση των μετοχών αυξάνεται, γεγονός που κάνει τα μελλοντικά κέρδη να αξίζουν λιγότερο σήμερα.
Τα στεγαστικά δάνεια γίνονται ακριβότερα.
Ο εταιρικός δανεισμός γίνεται ακριβότερος.
Οι συμφωνίες private equity και private credit… [πολλά από τα οποία είναι ήδη εντελώς FUBAR, απλώς δεν το δείχνουν ακόμη]… γίνονται δυσκολότερο να χρηματοδοτηθούν.
Οι εταιρείες με υψηλή μόχλευση πρέπει να αναχρηματοδοτήσουν το χρέος τους με υψηλότερα επιτόκια.
Οι καταναλωτές πληρώνουν περισσότερα για να δανειστούν και η κυβέρνηση των ΗΠΑ πληρώνει περισσότερα για να εξυπηρετήσει το τεράστιο βουνό του χρέους της.
Τα αυξανόμενα επιτόκια είναι ένας αργός, μεθοδικός καταστροφέας για οτιδήποτε έχει χτιστεί πάνω στο φθηνό χρήμα.
«Κάτι σαν… ολόκληρη την οικονομία των τελευταίων δύο δεκαετιών — ειδικά αφού η Fed μετατράπηκε σε πλήρη MythBusters την περίοδο της Covid, αρνούμενη να αποδεχθεί την πραγματικότητα του θανάτου της οικονομίας και αντικαθιστώντας την με τη δική της πραγματικότητα, καλύπτοντας τα πάντα με 4 τρισεκατομμύρια δολάρια φρεσκοτυπωμένου χρήματος - ένα πραγματικό σάντουιτς από σκατά, επειδή τα ομόλογα γίνονται όλο και πιο ελκυστικοί ανταγωνιστές των μετοχών» επισημαίνει ο γνωστός αναλυτής και συνεχίζει:
«Φυσικά, δεν υπάρχει κάποια σειρήνα που χτυπά και η χρηματιστηριακή αγορά καταρρέει, αλλά υπάρχει ένα σημείο όπου συσσωρεύεται αρκετή πίεση ώστε κάτι να σπάσει.
Αν τα πράγματα συνεχίσουν προς την κατεύθυνση που κινούνται τώρα, αυτό το σημείο θα έρθει αναμφίβολα πριν από το τέλος του έτους.
Ας μην ξεχνάμε ότι μπαίνουμε σε αυτό το πείραμα κουβαλώντας ένα σχεδόν κωμικό ποσό χρέους.
Το συνολικό ομοσπονδιακό χρέος των ΗΠΑ έχει ξεπεράσει τα 40 τρισεκατομμύρια δολάρια.
Το CBO αναμένει ότι η κυβέρνηση θα παρουσιάσει έλλειμμα περίπου 1,9 τρισεκατομμυρίων δολαρίων το δημοσιονομικό έτος 2026, με το χρέος που κατέχει το κοινό να βρίσκεται περίπου στο 101% του ΑΕΠ.
Οι καθαρές δαπάνες της ομοσπονδιακής κυβέρνησης για τόκους προβλέπεται να ανέλθουν περίπου στο 1 τρισεκατομμύριο δολάρια φέτος και το CBO αναμένει να φτάσουν τα 2,1 τρισεκατομμύρια δολάρια έως το 2036.
Ήδη δανειζόμαστε τεράστια ποσά χρημάτων, εν μέρει για να πληρώνουμε τόκους πάνω σε χρήματα που έχουμε δανειστεί στο παρελθόν, ενώ το επιτόκιο με το οποίο αναχρηματοδοτείται αυτό το χρέος συνεχίζει να αυξάνεται.
Είναι απλά μαθηματικά.
Η Federal Reserve αναφέρει ότι το εγχώριο μη χρηματοπιστωτικό χρέος έφτασε περίπου τα 84 τρισεκατομμύρια δολάρια το δεύτερο τρίμηνο: 21,4 τρισεκατομμύρια δολάρια χρέος των νοικοκυριών, 24 τρισεκατομμύρια δολάρια επιχειρηματικό χρέος και 38,7 τρισεκατομμύρια δολάρια κρατικό χρέος.
Κάθε επιπλέον στροφή της βίδας των επιτοκίων έχει σημασία όταν εφαρμόζεται πάνω σε τόσο τεράστια ποσά».
Κι αν αγοράζαμε ακόμη περισσότερες…
Και μετά φτάνουμε στη Wall Street, όπου, απ’ ό,τι φαίνεται, η αντίδραση στις ιστορικά ακριβές μετοχές ήταν: «Κι αν αγοράζαμε ακόμη περισσότερες, χρησιμοποιώντας δανεικά χρήματα;».
Το χρέος περιθωρίου (margin debt) στη FINRA ανερχόταν περίπου στα 1,45 τρισεκατομμύρια δολάρια τον Αύγουστο, αυξημένο κατά περίπου 37% σε σχέση με έναν χρόνο νωρίτερα, αφού είχε φτάσει σε επίπεδο-ρεκόρ 1,50 τρισεκατομμυρίων δολαρίων τον Ιούνιο.
Η μόχλευση λειτουργεί εξαιρετικά — μέχρι να πάψει να λειτουργεί.
Οι μετοχές ανεβαίνουν, η αξία των ενεχύρων αυξάνεται, οι επενδυτές δανείζονται περισσότερο και αυτά τα δανεικά χρήματα μπορούν να χρησιμοποιηθούν για την αγορά ακόμη περισσότερων μετοχών.
Δείτε το margin debt ως προς το ΑΕΠ:
Τώρα αντιστρέψτε τα βέλη.
Οι μετοχές πέφτουν, η αξία των ενεχύρων μειώνεται, οι απαιτήσεις περιθωρίου (margin requirements) αρχίζουν να πιέζουν και οι άνθρωποι αρχίζουν να πουλούν επειδή είναι αναγκασμένοι να το κάνουν.
Οι πωλήσεις προκαλούν ακόμη περισσότερες πωλήσεις. Έτσι η μόχλευση μετατρέπει μια διόρθωση σε χιονοστιβάδα.
Και τέλος, εδώ είναι που πιστεύω ότι ίσως γίνεται ένα πολύ μεγαλύτερο εννοιολογικό λάθος.
Όλοι έχουν περάσει τα τελευταία 15 χρόνια θεωρώντας ότι, τελικά, απλώς θα επιστρέψουμε στο χρηματοπιστωτικό περιβάλλον που συνηθίσαμε μετά την Παγκόσμια Χρηματοπιστωτική Κρίση: μηδενικά επιτόκια, άφθονη ρευστότητα χωρίς τέλος, φθηνή μόχλευση και κεντρικές τράπεζες να στηρίζουν τις τιμές των περιουσιακών στοιχείων.
Κι αν δεν επιστρέψουμε σε αυτό; Κι αν αυτή είναι η στιγμή του λογαριασμού;
Το QE1 ξεκίνησε το 2008.
Ακολούθησαν περισσότερα προγράμματα ποσοτικής χαλάρωσης (QE), μηδενικά επιτόκια, αρνητικά επιτόκια στο εξωτερικό, δημοσιονομικά μέτρα στήριξης λόγω COVID, τρισεκατομμύρια δολάρια σε κρατικές δαπάνες και μία από τις μεγαλύτερες επεκτάσεις χρηματοοικονομικών περιουσιακών στοιχείων και μόχλευσης στην ιστορία.
Για χρόνια, άνθρωποι όπως ο Peter Schiff και άλλοι επικριτές της νομισματικής πολιτικής υποστήριζαν ότι δεν εξαλείφαμε τις συνέπειες του υπερβολικού χρέους• απλώς τις αναβάλλαμε.
Ίσως ο λογαριασμός να έφτασε επιτέλους.
Όπως λέει ο Schiff, ίσως αυτό να είναι «Το Πραγματικό Κραχ» (The Real Crash).
Η αγορά ιδιωτικής πίστωσης ήδη μας δίνει μικρές γεύσεις.
Οι καταναλωτές, επίσης, δεν κάθονται ακριβώς πάνω σε ένα Fort Knox.
Οι Αμερικανοί έχουν περίπου 18,8 τρισεκατομμύρια δολάρια σε χρέος νοικοκυριών, συμπεριλαμβανομένων 1,26 τρισεκατομμυρίων δολαρίων σε υπόλοιπα πιστωτικών καρτών και 1,71 τρισεκατομμυρίων δολαρίων σε δάνεια αυτοκινήτων.
Περίπου το 7% των υφιστάμενων υπολοίπων πιστωτικών καρτών περνούσε σε σοβαρή καθυστέρηση, σε ετησιοποιημένη βάση, κατά το δεύτερο τρίμηνο.
Και τώρα προσθέστε σε όλα αυτά και τα υψηλότερα επιτόκια.
Κι όμως, με αυτό το σκηνικό, οι χρηματοπιστωτικές αγορές αποφάσισαν, με κάποιον τρόπο, ότι αυτή είναι μια εξαιρετική στιγμή για να χάσουν εντελώς τα λογικά τους.
Οι υποδομές τεχνητής νοημοσύνης χρηματοδοτούνται ολοένα και περισσότερο μέσω τεράστιων ποσών χρέους, μισθώσεων, εγγυήσεων και εταιρειών ειδικού σκοπού (special-purpose vehicles).
Πρόσφατα δημοσιεύματα έχουν εντοπίσει έκθεση εκατοντάδων δισεκατομμυρίων δολαρίων στην τεχνητή νοημοσύνη, η οποία υποστηρίζεται από εγγυήσεις που μπορούν να κρατήσουν τη χρηματοδότηση εκτός των ισολογισμών των Big Tech, ενώ ευρύτερες εκτιμήσεις για υποχρεώσεις εκτός ισολογισμού που συνδέονται με το οικοσύστημα της AI φτάνουν σε επίπεδα τρισεκατομμυρίων δολαρίων.
Η αγορά ομολόγων αρχίζει ήδη να το αντιλαμβάνεται. ότι τα credit default swaps των hyperscalers βρίσκονται πλέον σε νέα ιστορικά υψηλά επίπεδα (all-time wides):
www.bankingnews.gr
Σχόλια αναγνωστών