

Έρχεται παγκόσμια χρηματοδοτική ασφυξία και πιστωτικό κραχ – Στα ύψη τα CDS σε Γαλλία, Oracle, SoftBank, CoreWeave
Από τις εταιρείες τεχνητής νοημοσύνης που χρηματοδοτούν έργα κέντρων δεδομένων έως τη Γαλλία, της οποίας η κυβέρνηση είναι υπερχρεωμένη, οι αγορές πιστώσεων εκπέμπουν προειδοποιητικά σήματα, καθώς οι επενδυτές εμφανίζονται ολοένα πιο επιφυλακτικοί απέναντι στους κινδύνους που συνδέονται με τον δανεισμό.
Τα περιθώρια των πενταετών συμβολαίων ανταλλαγής πιστωτικού κινδύνου (credit default swaps – CDS) διευρύνθηκαν για τις CoreWeave, Oracle και SoftBank Group, καθώς και για τη Γαλλία και την Ιταλία, σύμφωνα με ανάλυση του CNBC επί των στοιχείων της FactSet.
Τα ομόλογα που συνδέονται με την τεχνητή νοημοσύνη δέχονται πιέσεις, καθώς οι αγορές αυξάνουν το κόστος κεφαλαίου εν μέσω ανησυχιών για ενδεχόμενη χρηματοδοτική ασφυξία.
Η ζήτηση για τις υπηρεσίες των λεγόμενων «neocloud» εταιρειών βρίσκεται «εκτός διαγραμμάτων», δήλωσε την Πέμπτη στο CNBC ο διευθύνων σύμβουλος της Nvidia, Jensen Huang, προειδοποιώντας ωστόσο για «έλλειψη κεφαλαίων».
«Η ζήτηση για κεφάλαια είναι πολύ μεγαλύτερη από τη διαθεσιμότητά τους», ανέφερε, προσθέτοντας ότι «αυτό το πρόβλημα θα επιλυθεί».
Χώρες όπως η Γαλλία αντιμετωπίζουν μια παρόμοια χρηματοδοτική στενότητα.
Οι πιέσεις στις αγορές ομολόγων εντείνονται, καθώς οι επενδυτές απαιτούν υψηλότερη αποζημίωση για να χρηματοδοτήσουν το δημόσιο χρέος.
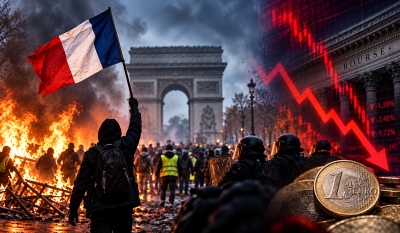
Οι πρόσφατες μαζικές διαδηλώσεις και τα επεισόδια στη Γαλλία έχουν ενισχύσει τις ανησυχίες των αγορών.
«Οι αγορές ενδέχεται να μην είναι πλέον διατεθειμένες να χρηματοδοτούν τεράστιες κεφαλαιουχικές δαπάνες, υψηλή μόχλευση και αβέβαιες μελλοντικές ταμειακές ροές.
Η ίδια μεταστροφή διευρύνει και τα περιθώρια των γαλλικών κρατικών ομολόγων, καθώς οι επενδυτές απαιτούν μεγαλύτερη αποζημίωση για να διακρατούν μακροπρόθεσμες υποχρεώσεις που χρηματοδοτούνται μέσω δανεισμού από ένα κράτος υπό πίεση», έγραψε ο Ben Emons, διευθύνων σύμβουλος επενδύσεων και ιδρυτής της FedWatch Advisors, σε ανάρτησή του στο Substack με τίτλο «French Neoclouds».
Αυξάνεται το κόστος ασφάλισης
Οι CoreWeave, Oracle και SoftBank βρίσκονται στο επίκεντρο της ανάπτυξης των υποδομών τεχνητής νοημοσύνης, η οποία περιλαμβάνει κέντρα δεδομένων, υπηρεσίες υπολογιστικού νέφους και χρηματοδοτικές δραστηριότητες.
Τα περιθώρια των πενταετών CDS προσφέρουν μια εικόνα της ανησυχίας των επενδυτών σχετικά με το συνολικό κόστος αυτών των επενδύσεων και τις τελικές αποδόσεις τους.
Υψηλότερα περιθώρια σημαίνουν ακριβότερη προστασία έναντι αθέτησης πληρωμών και μπορούν να υποδηλώνουν αυξημένες ανησυχίες για την πιστοληπτική ικανότητα ενός δανειολήπτη.
Η CoreWeave έχει καταγράψει ορισμένες από τις εντονότερες αυξήσεις στο κόστος προστασίας έναντι αθέτησης πληρωμών.
Το περιθώριο του πενταετούς CDS της έφτασε τις 1.065,84 μονάδες βάσης στις 21 Οκτωβρίου, σύμφωνα με τη FactSet, αντανακλώντας τις αυξημένες ανησυχίες για την ικανότητα της εταιρείας, η οποία διαθέτει υψηλό δανειακό φορτίο, να χρηματοδοτήσει την επέκτασή της.
Παράλληλα, το περιθώριο CDS της Oracle αυξήθηκε στις 308,25 μονάδες βάσης στις 21 Οκτωβρίου, από 141 μονάδες βάσης στις 2 Ιανουαρίου.
Τον Ιούλιο, η S&P Credit Ratings υποβάθμισε το χρέος της Oracle στο χαμηλότερο επίπεδο της επενδυτικής βαθμίδας, επισημαίνοντας ότι η επέκταση της δραστηριότητάς της στον τομέα των υποδομών αύξησε τον συνολικό πιστωτικό κίνδυνο.
Η SoftBank αποτελεί σημαντικό επενδυτή στον τομέα της τεχνητής νοημοσύνης, με μεγάλη συμμετοχή στην OpenAI και επενδύσεις σε κέντρα δεδομένων και ενεργειακές υποδομές. Σε αυτές περιλαμβάνεται δέσμευση ύψους 87 δισ. δολαρίων για κέντρα δεδομένων στη Γαλλία.
Το περιθώριο του πενταετούς CDS της SoftBank διαμορφώθηκε κοντά σε υψηλό τετραετίας, στις 432 μονάδες βάσης στις 20 Οκτωβρίου, από 284 μονάδες βάσης στις 5 Ιανουαρίου.
Το κόστος προστασίας της Γαλλίας ξεπερνά εκείνο της Ιταλίας
Η Γαλλία δεν βρίσκεται σε πλήρη κρίση χρέους.
Ωστόσο, οι αγορές δείχνουν αυξανόμενη ανησυχία, καθώς το κόστος προστασίας έναντι ενδεχόμενης κρατικής αθέτησης πληρωμών έχει ξεπεράσει το αντίστοιχο κόστος της Ιταλίας, το οποίο επίσης έχει αυξηθεί.
Το περιθώριο του πενταετούς CDS της Γαλλίας έφτασε τις 89,8 μονάδες βάσης στις 21 Οκτωβρίου, από 29,74 μονάδες βάσης στις 2 Ιανουαρίου, σύμφωνα με την ανάλυση του CNBC.
Το αντίστοιχο περιθώριο της Ιταλίας αυξήθηκε στις 67,1 μονάδες βάσης στις 22 Οκτωβρίου, από 28,33 μονάδες βάσης στις 2 Ιανουαρίου.
Η αβεβαιότητα γύρω από τον γαλλικό προϋπολογισμό και το βάρος του δημόσιου χρέους βρίσκονται πλέον στο επίκεντρο, ενισχύοντας τις ανησυχίες ότι ο κίνδυνος θα μπορούσε να μεταδοθεί και σε άλλες ευρωπαϊκές χώρες.
Το περιθώριο CDS της Γερμανίας αυξήθηκε επίσης, αλλά παρέμεινε σημαντικά χαμηλότερο, στις 12,15 μονάδες βάσης στις 22 Οκτωβρίου, έναντι 7,47 μονάδων βάσης στην αρχή της περιόδου.
Ο Thierry Wizman, στρατηγικός αναλυτής συναλλάγματος και επιτοκίων στη Macquarie Group, υπέδειξε ως βασικούς παράγοντες της αύξησης του κόστους προστασίας έναντι αθέτησης πληρωμών το διογκούμενο γαλλικό δημόσιο χρέος και τα επίμονα δημοσιονομικά ελλείμματα.
«Οι βασικοί παράγοντες είναι το μεγάλο ύψος του γαλλικού κρατικού χρέους —το οποίο ανέρχεται στο 120% του ΑΕΠ— και η αδυναμία μείωσης του ελλείμματος», δήλωσε ο Wizman στο CNBC.
Συγκριτικά, το δημόσιο χρέος της Γερμανίας αντιστοιχεί στο 65% του ΑΕΠ της χώρας.
Οι επενδυτές παρακολουθούν επίσης τη διαφορά αποδόσεων μεταξύ των γαλλικών και των γερμανικών ομολόγων, η οποία θεωρείται βασικός δείκτης πιστοληπτικού κινδύνου στην Ευρώπη και έχει επίσης αυξηθεί σημαντικά, φτάνοντας τις 1,6 ποσοστιαίες μονάδες.
Η απόδοση του δεκαετούς γαλλικού ομολόγου ξεπέρασε επίσης το 5% για πρώτη φορά από το 2002.
Η διαφορά μεταξύ της απόδοσης των δεκαετών γαλλικών ομολόγων OAT και των αντίστοιχων γερμανικών ομολόγων Bund αντιπροσωπεύει την πρόσθετη απόδοση που απαιτούν οι επενδυτές για να διακρατούν γαλλικά αντί γερμανικών ομολόγων.
Παρότι η διαφορά αποδόσεων μεταξύ Γαλλίας και Γερμανίας είναι σχετικά μεγάλη, στην Ευρωζώνη είχαν καταγραφεί πολύ μεγαλύτερες αποκλίσεις στο κόστος δανεισμού κατά τη διάρκεια της κρίσης δημόσιου χρέους της Ευρωζώνης στις αρχές της δεκαετίας του 2010.
Η Γαλλία αντιμετωπίζει ακόμη μία δοκιμασία στις 23 Οκτωβρίου, όταν ο οίκος αξιολόγησης Moody’s έχει προγραμματίσει να επανεξετάσει την κρατική πιστοληπτική αξιολόγηση Aa3 της χώρας, η οποία συνοδεύεται από αρνητικές προοπτικές.
Η επανεξέταση πραγματοποιείται σε μια περίοδο κατά την οποία οι πολιτικές διαιρέσεις δυσχεραίνουν τις προσπάθειες εξυγίανσης των δημόσιων οικονομικών της χώρας.
Οι πιέσεις μεταφέρονται και στους δείκτες ομολόγων
Παρότι οι εντάσεις εμφανίζονται σε ορισμένα τμήματα της χρηματοδότησης της τεχνητής νοημοσύνης, οι αγορές χρέους ενσωματώνουν πλέον και υψηλότερο κόστος δανεισμού.
Στις 19 Οκτωβρίου, η S&P Global προειδοποίησε ότι οι μεγάλοι πάροχοι υπηρεσιών υπολογιστικού νέφους ενδέχεται να έχουν μεγαλύτερη έκθεση σε χρέος που συνδέεται με την τεχνητή νοημοσύνη από όση έχει αναγνωριστεί δημόσια.
Οι δείκτες CDS προσφέρουν μια ευρύτερη εικόνα των πιέσεων στις αγορές πιστώσεων, καθώς παρακολουθούν το κόστος προστασίας έναντι αθέτησης πληρωμών σε καλάθια εταιρειών.
Ο δείκτης CDX High Yield της Βόρειας Αμερικής αποτυπώνει τον πιστωτικό κίνδυνο εταιρειών με αξιολόγηση χαμηλότερη από την επενδυτική βαθμίδα, δηλαδή εταιρειών που θεωρούνται υψηλότερου κινδύνου.
Το μέσο περιθώριο του πενταετούς δείκτη έφτασε τις 355,35 μονάδες βάσης στις 20 Οκτωβρίου, αυξημένο κατά περίπου 39 μονάδες βάσης σε σχέση με το τέλος του 2025, σύμφωνα με στοιχεία της LSEG.
Η διεύρυνση αυτή υποδηλώνει ότι οι επενδυτές απαιτούν μεγαλύτερη αποζημίωση για την ανάληψη πιστωτικού κινδύνου και πέραν των δανειοληπτών που συνδέονται άμεσα με την τεχνητή νοημοσύνη.
www.bankingnews.gr
Σχόλια αναγνωστών