
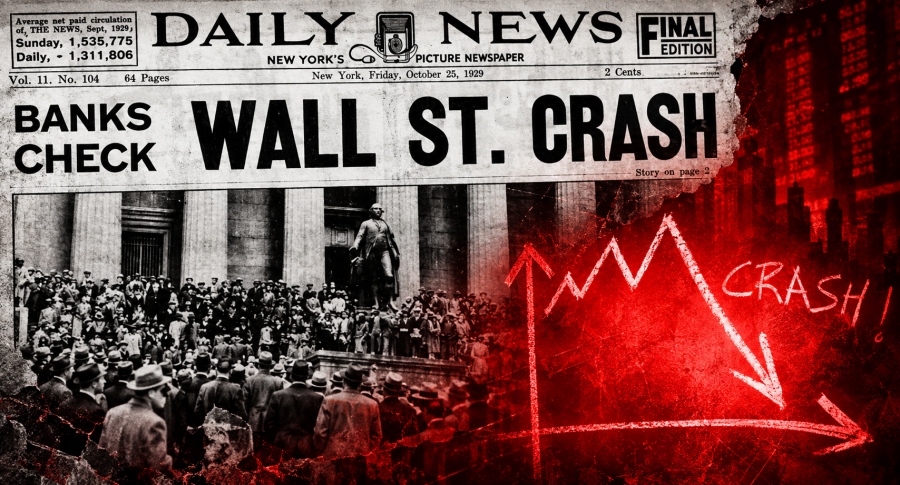
Σκάει η τεράστια φούσκα των 20 τρισ. δολ. στην AI…
Στο peak του καλοκαιριού, το κλίμα στις χρηματοπιστωτικές πρωτεύουσες του κόσμου ήταν αισιόδοξο.
Τροφοδοτούμενη από την επανάσταση της τεχνητής νοημοσύνης, η αμερικανική χρηματιστηριακή αγορά είχε σημειώσει ένα νέο ιστορικό υψηλό, καθώς οι επενδυτές στοιχημάτιζαν ότι η επενδυτική φρενίτιδα, πολλών τρισεκατομμυρίων δολαρίων, θα επισκίαζε τις επιπτώσεις του πολέμου με το Ιράν.
Τώρα, όμως, οι δείκτες αναβοσβήνουν κόκκινο.
Καθώς οι συγκρούσεις στη Μέση Ανατολή κλιμακώνονται, οι χρηματοπιστωτικές αγορές έχουν περιέλθει και πάλι σε αναταραχή.
Διαφαίνεται επιβράδυνση στην κούρσα εξοπλισμών στον τομέα της τεχνητής νοημοσύνης, ενώ οι συνθήκες που επικρατούν στην αγορά κρατικού χρέους, οι οποίες θυμίζουν «πυριτιδαποθήκη», εντείνουν την ανησυχία.
Την περασμένη εβδομάδα, το κόστος δανεισμού της αμερικανικής κυβέρνησης αυξήθηκε στο υψηλότερο επίπεδο από το 2007, με επιπτώσεις στα οικονομικά των νοικοκυριών, των επιχειρήσεων και άλλων κυβερνήσεων σε ολόκληρο τον κόσμο.
Ο φόβος είναι ότι ο πόλεμος του Donald Trump πυροδοτεί υψηλότερα επίπεδα πληθωρισμού].
Τα φορολογικά και δημοσιονομικά σχέδια του προέδρου, τα οποία ωθούν το χρέος της Ουάσινγκτον πάνω από τα 40 τρισεκατομμύρια δολάρια, προκαλούν επίσης ανησυχία στους επενδυτές.
Όμως, καθώς η εκτίναξη της παγκόσμιας τιμής του πετρελαίου πάνω από τα 100 δολάρια το βαρέλι εντείνει τις ισχυρές πιέσεις πώλησης στην αγορά ομολόγων, θα μπορούσαν οι μετοχές να είναι οι επόμενες που θα υποστούν κραχ;
Με τον δείκτη S&P 500, που περιλαμβάνει τις μεγαλύτερες αμερικανικές εταιρείες, να βρίσκεται 3% κάτω από το ιστορικό υψηλό του και τη συνολική αξία των τεχνολογικών μετοχών των «[επτά υπέροχων]» —Nvidia, Apple, Google, Microsoft, Meta, Amazon και Tesla— να ξεπερνά τα 20 τρισεκατομμύρια δολάρια, η ανησυχία είναι ότι οι αγορές έχουν υπερεκταθεί ακριβώς τη στιγμή που συγκεντρώνονται απειλητικά σύννεφα πάνω από την παγκόσμια οικονομία.
«Αυτές είναι εποχές εξαιρετικής μεταβλητότητας» έγραψε σε σημείωμά του προς τους πελάτες ο Albert Edwards, ανώτερος αναλυτής της γαλλικής επενδυτικής τράπεζας Société Générale.
«Η βασική ανησυχία τόσο για τους επενδυτές όσο και για τους υπεύθυνους χάραξης πολιτικής είναι ο βαθμός στον οποίο το σημερινό “σοκ” στις τιμές του πετρελαίου θα διαχυθεί στην παγκόσμια οικονομία και κατά πόσο θα καταστήσει αναγκαία μια απότομη αύξηση των επιτοκίων, η οποία θα μπορούσε να προκαλέσει ύφεση».
Γνωστός για τις απαισιόδοξες προβλέψεις του, ο Edwards θεωρεί ότι τα συστατικά μιας χρηματοπιστωτικής κρίσης υπάρχουν.
Τόσο μεγάλη είναι η ανησυχία για το ενδεχόμενο ο πόλεμος με το Ιράν να τροφοδοτήσει τον πληθωρισμό, ώστε η Ομοσπονδιακή Τράπεζα των ΗΠΑ αψήφησε τον Trump αυτή την εβδομάδα, προχωρώντας στην πρώτη αύξηση των επιτοκίων από το 2023.
Καθώς τα νοικοκυριά και οι επιχειρήσεις δέχονται πιέσεις από τους αυξανόμενους λογαριασμούς ενέργειας και την απότομη άνοδο των τιμών των καυσίμων, και άλλες κεντρικές τράπεζες λαμβάνουν μέτρα.
Οι χρηματοπιστωτικές αγορές δείχνουν ότι η Τράπεζα της Αγγλίας θα αυξήσει τα επιτόκια τέσσερις φορές μέχρι το τέλος του επόμενου έτους, ακόμη και μετά την απόφασή της αυτή την εβδομάδα να διατηρήσει αμετάβλητο το κόστος δανεισμού.
Η Ευρωπαϊκή Κεντρική Τράπεζα αύξησε τα επιτόκια την περασμένη εβδομάδα, επισημαίνοντας τις επιπτώσεις της κλιμακούμενης σύγκρουσης στην ευρωζώνη, ενώ η Τράπεζα της Ιαπωνίας αύξησε την Παρασκευή το βασικό της επιτόκιο στο υψηλότερο επίπεδο των τελευταίων 31 ετών.
Η λογική πίσω από αυτή την πολιτική είναι ότι η αύξηση του κόστους δανεισμού θα επιβαρύνει την οικονομία, περιορίζοντας την πιθανότητα οι βραχυπρόθεσμες αυξήσεις του πληθωρισμού να παγιωθούν.
Ωστόσο, αυτό θα πλήξει τα νοικοκυριά και τις επιχειρήσεις που ήδη δυσκολεύονται εξαιτίας της κρίσης του κόστους ζωής.
Οι απώλειες θέσεων εργασίας πιθανότατα θα αυξηθούν, επιδεινώνοντας με τη σειρά τους τις προκλήσεις που αντιμετωπίζουν οι κυβερνήσεις, οι οποίες βρίσκονται αντιμέτωπες με τεράστια χρέη.
Μια ύφεση στις ΗΠΑ έχει ιστορικά ακολουθήσει, κατά μέσο όρο, περίπου 3 έως 3,5 χρόνια μετά την πρώτη αύξηση των επιτοκίων, έχει υπολογίσει ο Jim Reid της Deutsche Bank.
Οι αγορές έχουν την τάση να υποχωρούν ή ακόμη και να καταρρέουν πριν από την έναρξη μιας ύφεσης και συχνά αρχίζουν να ανακάμπτουν πριν από την ίδια την οικονομία.
Ωστόσο, η μεγάλη ανησυχία μεταξύ των επενδυτών είναι ότι η βασική ελπίδα για την οικονομική ανάκαμψη —η τεχνητή νοημοσύνη— θα μπορούσε επίσης να αποδειχθεί μια αποτυχία, εν μέσω φόβων ότι έχει τροφοδοτήσει μια τεράστια χρηματιστηριακή φούσκα στις ΗΠΑ.
Ένας δημοφιλής δείκτης που χρησιμοποιούν οι επενδυτές για να αξιολογήσουν αν μια αγορά είναι υπερτιμημένη —ο δείκτης CAPE, ή «κυκλικά προσαρμοσμένος λόγος τιμής προς κέρδη» (cyclically adjusted price-to-earnings ratio)— έχει αυξηθεί στο υψηλότερο επίπεδο από το 2000, δείχνοντας ότι η αμερικανική χρηματιστηριακή αγορά αποτιμάται σε ασυνήθιστα υψηλά επίπεδα σε σχέση με τα κέρδη των εταιρειών.
Ο δείκτης CAPE για τον χρηματιστηριακό δείκτη S&P 500 βρίσκεται σχεδόν στις 41 μονάδες, δηλαδή περισσότερο από το διπλάσιο του μακροπρόθεσμου μέσου όρου των περίπου 17 μονάδων και πλησιάζει το ιστορικό υψηλό των 44,19 μονάδων που καταγράφηκε τον Δεκέμβριο του 1999, λίγο πριν από το κραχ των εταιρειών dot-com.

Έκρηξη των επενδύσεων
Αναδεικνύοντας την πρόκληση, έρευνα της Fathom Consulting δείχνει ότι, για να καταστεί κερδοφόρα η έκρηξη των επενδύσεων στην τεχνητή νοημοσύνη (AI), αξίας πολλών τρισεκατομμυρίων δολαρίων, οι πωλήσεις που σχετίζονται με την AI από τις εμπλεκόμενες τεχνολογικές εταιρείες θα πρέπει να αυξηθούν κατά 600 έως 800 δισ. δολάρια μέσα στα επόμενα δύο χρόνια.
Σε ένα ιδιαίτερα νευρικό επενδυτικό περιβάλλον, καθώς η υπομονή των επενδυτών δοκιμάζεται ολοένα και περισσότερο, η εταιρεία συμβούλων εκτιμά σε 30% την πιθανότητα να «σκάσει» η φούσκα της AI τον επόμενο χρόνο.
Ο Brian Davidson, οικονομολόγος της εταιρείας συμβούλων, δήλωσε:
«Παρά τις εντυπωσιακές εξελίξεις στις τεχνολογίες AI τα τελευταία χρόνια, τα οικονομικά δεδομένα πίσω από τη σημερινή έκρηξη των κεφαλαιουχικών δαπανών δεν βγαίνουν.
»Ναι, οι πρόσφατες εξελίξεις στην AI θα μπορούσαν ακόμη να ξεκλειδώσουν τεράστια κέρδη παραγωγικότητας• όμως οι πωλήσεις μοντέλων AI θα πρέπει να αυξηθούν κατά εκατοντάδες δισεκατομμύρια δολάρια ετησίως μέσα στα επόμενα δύο χρόνια, ώστε να δικαιολογηθούν οι σημερινές δαπάνες.
Μια τέτοια ανάπτυξη φαίνεται απίθανη.»
Οι επενδυτές ανησυχούν εμφανώς.
Περισσότεροι από 1.000 επενδυτές εγγράφηκαν σε τηλεδιάσκεψη με αναλυτές που διοργάνωσε η Jefferies αυτή την εβδομάδα με θέμα τις «Προειδοποιήσεις για την Εξαφάνιση της AI», αφού οι επικεφαλής των κορυφαίων τεχνολογικών εταιρειών του κόσμου ζήτησαν να επιβραδυνθεί η «απερίσκεπτη» ανάπτυξη της τεχνολογίας.
Η κατάσταση παρουσιάζει ομοιότητες με την κατάρρευση των εταιρειών dotcom το 2000, όταν πολλές διαδικτυακές εταιρείες που παρουσιάζονταν ως το «επόμενο μεγάλο πράγμα» είδαν την αξία τους να καταρρέει δραματικά.
Εκείνη η περίοδος υπενθύμισε ότι, ακόμη κι αν μια τεχνολογία πρόκειται να είναι επαναστατική, οι επενδυτές μπορούν και πάλι να χάσουν τα χρήματά τους εάν χρηματοδοτήσουν υπερβολικά πολλές υποδομές πολύ νωρίς.
«Χρειάστηκε μία δεκαετία ή και περισσότερο για να προλάβει η ζήτηση τις υποδομές που είχαν δημιουργηθεί κατά τις εκρήξεις επενδύσεων στα βρετανικά κανάλια και τους σιδηροδρόμους, καθώς και στις αμερικανικές τηλεπικοινωνίες και τις υποδομές οπτικών ινών — και πολλοί επενδυτές δεν ανέκτησαν ποτέ το κεφάλαιό τους», επισημαίνει ο Adrian Cox από την ερευνητική ομάδα της Deutsche Bank.
Υπάρχουν επίσης ανησυχητικές συγκρίσεις με την περίοδο που προηγήθηκε του μεγάλου κραχ του 1929.
Πριν από περίπου έναν αιώνα, πολλοί μικροεπενδυτές στις ΗΠΑ αγόραζαν μετοχές «με περιθώριο» (on margin), δηλαδή με χρήματα που είχαν δανειστεί. Κατέρρευσαν μέσα στην αναταραχή της αγοράς που προηγήθηκε της Μεγάλης Ύφεσης.
Φέτος, ο στρατός των επενδυτών της Νότιας Κορέας αγοράζει με δανεικά μετοχές εταιρειών κατασκευής τσιπ που συνδέονται με την AI, συμβάλλοντας στο να διπλασιαστεί η αξία του δείκτη blue-chip Kospi.
Όμως, όταν η αγορά άρχισε να υποχωρεί, βρέθηκαν αντιμέτωποι με ένα τεράστιο κύμα απαιτήσεων για πρόσθετες εγγυήσεις (margin calls), δηλαδή απαιτήσεων από τους δανειστές να καταβάλουν επιπλέον χρήματα προκειμένου να συνεχίσουν να δανείζονται.
Πολλοί αναγκάστηκαν να πουλήσουν τις μετοχές τους.
Σύμφωνα με τη Goldman Sachs, 1,2 εκατομμύρια μικροεπενδυτές στη Νότια Κορέα βρέθηκαν αντιμέτωποι με margin calls — κάτι που ισοδυναμεί με έναν στους 30 ενήλικες να δέχεται μια δυσάρεστη κλήση από τον χρηματιστή του, ο οποίος του ζητά να καταβάλει περισσότερα χρήματα.
Τα τεράστια επενδυτικά σχέδια που ανακοινώνουν οι εταιρείες AI προκαλούν ανησυχίες ότι ενδέχεται απλώς να δανείζονται υπερβολικά πολλά χρήματα.
Μία εταιρεία με φιλόδοξα σχέδια στον τομέα της AI είναι η Oracle, η εταιρεία λογισμικού βάσεων δεδομένων.
Η μετοχή της Oracle σημείωσε απότομη άνοδο πριν από έναν χρόνο, όταν η εταιρεία ανακοίνωσε συμφωνία στον τομέα του cloud computing με την OpenAI, την εταιρεία πίσω από το ChatGPT.
Ωστόσο, έκτοτε η μετοχή έχει υποχωρήσει κατά το ήμισυ, καθώς οι επενδυτές ανησυχούν ότι η Oracle ενδέχεται να δανείζεται υπερβολικά πολλά χρήματα για να χρηματοδοτήσει τα κέντρα δεδομένων (datacentres) της.

Αυξανόμενη πίεση
Υπάρχουν και άλλες ενδείξεις αυξανόμενης πίεσης στις πιστωτικές αγορές.
Η Τράπεζα της Αγγλίας ανέφερε το καλοκαίρι ότι η διαφορά απόδοσης (spread) μεταξύ των πιο ριψοκίνδυνων και των πιο ασφαλών ομολόγων υψηλής απόδοσης έχει διευρυνθεί από τότε που ξεκίνησε ο πόλεμος με το Ιράν, γεγονός που δείχνει ότι οι επενδυτές είναι πλέον πιο επιφυλακτικοί απέναντι στην κατοχή επικίνδυνου χρέους.
Τα κρατικά ομόλογα έχουν δεχθεί ισχυρές πωλήσεις τις τελευταίες εβδομάδες και η πτώση των τιμών τους οδηγεί σε αύξηση της απόδοσης (ή του επιτοκίου απόδοσης) του κρατικού χρέους.
Οι υψηλότερες αποδόσεις των ομολόγων καθιστούν λιγότερο ελκυστική την κατοχή μετοχών – ένας επενδυτής έχει μικρότερο κίνητρο να αγοράσει μετοχές (οι οποίες είναι πιο ριψοκίνδυνες) αντί για ομόλογα, τα οποία θεωρούνται ασφαλέστερα.
Στις ΗΠΑ, η αύξηση του κόστους δανεισμού αυτή την εβδομάδα συνδέθηκε με την άνοδο της απόδοσης – ή του επιτοκίου – των 10ετών ομολόγων, γνωστών ως Treasuries, πάνω από το ψυχολογικά σημαντικό όριο του 5%.
Το επίπεδο αυτό «θεωρείται από ορισμένους ως ένα όριο πάνω από το οποίο οι χρηματοπιστωτικές αγορές θα μπορούσαν να οδηγηθούν σε κατάρρευση», δήλωσε ο John Higgins, επικεφαλής οικονομικός σύμβουλος της Capital Economics.
«Αν και δεν είμαστε πεπεισμένοι ότι το 5% είναι αυτός ο “μαγικός” αριθμός, οι υψηλότερες αποδόσεις των αμερικανικών Treasuries θα αποτελούσαν σίγουρα κίνδυνο για τη βιωσιμότητα των δημόσιων οικονομικών των ΗΠΑ, ενώ παράλληλα θα απειλούσαν τις μετοχές», δήλωσε ο Higgins στους πελάτες του.
Ο Simon White, μακροοικονομικός στρατηγικός αναλυτής του Bloomberg, υποστηρίζει ότι τα πραγματικά προβλήματα θα άρχιζαν εάν η απόδοση του 10ετούς αμερικανικού Treasury ξεπερνούσε το 5,25%.
Έχει υπολογίσει ότι αυτό είναι το «σημείο καμπής» (inflection point) στο οποίο, ιστορικά, οι μετοχές και τα ομόλογα ενίσχυαν τις απώλειες το ένα του άλλου.
Παρά την αναταραχή, εξακολουθούν να υπάρχουν ελπίδες ότι μπορεί να αποφευχθεί ένα κραχ, μεταξύ άλλων και η αισιοδοξία ότι οι αγορές υπερεκτιμούν τον κίνδυνο πληθωρισμού που προκύπτει από τον πόλεμο με το Ιράν.
«Μια σημαντική οικονομική επιβράδυνση θα χρειαζόταν έναν καταλύτη. Περαιτέρω γεωπολιτική αστάθεια θα μπορούσε να αποτελέσει τον καταλύτη, όμως εδώ και καιρό υποστηρίζουμε ότι ο αντίκτυπος των γεωπολιτικών σοκ στην οικονομική δραστηριότητα υπερεκτιμάται», έγραψαν οι αναλυτές της Oxford Economics σε σημείωμά τους προς τους πελάτες.
«Η αναζωπύρωση του πληθωρισμού και οι αυξήσεις των επιτοκίων από τη Fed και άλλες κεντρικές τράπεζες αποτελούν έναν ακόμη πιθανό παράγοντα.
Ωστόσο, η άποψή μας για τον πληθωρισμό είναι λιγότερο ανησυχητική – πιστεύουμε ότι οι προσδοκίες της αγοράς υπερεκτιμούν τον κίνδυνο περαιτέρω αυστηροποίησης της νομισματικής πολιτικής.»
Για πολλούς επενδυτές, μια επιβράδυνση των υπερβολικά έντονων επενδύσεων στην τεχνητή νοημοσύνη θα μπορούσε να λειτουργήσει ως ανάχωμα απέναντι στον κίνδυνο δημιουργίας μιας «φούσκας».
Υπάρχουν ενδείξεις ότι η τεχνητή νοημοσύνη αρχίζει να τροφοδοτεί την οικονομική ανάπτυξη.

Η αμερικανική οικονομία έχει καταγράψει αύξηση της αύξησης της παραγωγικότητας, ενώ η τεχνητή νοημοσύνη αποτελεί επίσης έναν από τους λόγους για τους οποίους η βρετανική οικονομία ξεπέρασε τις προσδοκίες και αναπτύχθηκε με τον ταχύτερο ρυθμό μεταξύ των χωρών της G7 κατά το πρώτο εξάμηνο του τρέχοντος έτους.
Μια τέτοια ανάκαμψη της παραγωγικότητας θα μπορούσε να βοηθήσει τις εταιρείες με εξαιρετικά υψηλές χρηματιστηριακές αποτιμήσεις να αρχίσουν να δικαιολογούν τις αξίες τους.
Ωστόσο, πρόκειται για ένα εγχείρημα υψηλού ρίσκου σε μια περίοδο έντονης παγκόσμιας μεταβλητότητας.
«Πιστεύω ότι υπάρχει πράγματι μια σημαντική δόση πραγματικότητας σε αυτό το θαύμα της παραγωγικότητας που συνδέεται με την τεχνητή νοημοσύνη; Ναι», δήλωσε αυτή την εβδομάδα στο LBC ο Andy Haldane, πρώην επικεφαλής οικονομολόγος της Τράπεζας της Αγγλίας. Παρ’ όλα αυτά, προειδοποίησε ότι η κατάσταση είναι εύθραυστη.
«Δεν πιστεύω ότι θα υπάρξει μια πλήρης κατάρρευση, όπως συνέβη με τη φούσκα των εταιρειών dotcom.
Όμως, θα μπορούσα να δω μια σταδιακή εκτόνωση της “φούσκας”, η οποία δεν θα κατέρρεε την παγκόσμια οικονομία, αλλά θα την επιβράδυνε; Ναι, θα μπορούσα.»
www.bankingnews.gr
Τροφοδοτούμενη από την επανάσταση της τεχνητής νοημοσύνης, η αμερικανική χρηματιστηριακή αγορά είχε σημειώσει ένα νέο ιστορικό υψηλό, καθώς οι επενδυτές στοιχημάτιζαν ότι η επενδυτική φρενίτιδα, πολλών τρισεκατομμυρίων δολαρίων, θα επισκίαζε τις επιπτώσεις του πολέμου με το Ιράν.
Τώρα, όμως, οι δείκτες αναβοσβήνουν κόκκινο.
Καθώς οι συγκρούσεις στη Μέση Ανατολή κλιμακώνονται, οι χρηματοπιστωτικές αγορές έχουν περιέλθει και πάλι σε αναταραχή.
Διαφαίνεται επιβράδυνση στην κούρσα εξοπλισμών στον τομέα της τεχνητής νοημοσύνης, ενώ οι συνθήκες που επικρατούν στην αγορά κρατικού χρέους, οι οποίες θυμίζουν «πυριτιδαποθήκη», εντείνουν την ανησυχία.
Την περασμένη εβδομάδα, το κόστος δανεισμού της αμερικανικής κυβέρνησης αυξήθηκε στο υψηλότερο επίπεδο από το 2007, με επιπτώσεις στα οικονομικά των νοικοκυριών, των επιχειρήσεων και άλλων κυβερνήσεων σε ολόκληρο τον κόσμο.
Ο φόβος είναι ότι ο πόλεμος του Donald Trump πυροδοτεί υψηλότερα επίπεδα πληθωρισμού].
Τα φορολογικά και δημοσιονομικά σχέδια του προέδρου, τα οποία ωθούν το χρέος της Ουάσινγκτον πάνω από τα 40 τρισεκατομμύρια δολάρια, προκαλούν επίσης ανησυχία στους επενδυτές.
Όμως, καθώς η εκτίναξη της παγκόσμιας τιμής του πετρελαίου πάνω από τα 100 δολάρια το βαρέλι εντείνει τις ισχυρές πιέσεις πώλησης στην αγορά ομολόγων, θα μπορούσαν οι μετοχές να είναι οι επόμενες που θα υποστούν κραχ;
Με τον δείκτη S&P 500, που περιλαμβάνει τις μεγαλύτερες αμερικανικές εταιρείες, να βρίσκεται 3% κάτω από το ιστορικό υψηλό του και τη συνολική αξία των τεχνολογικών μετοχών των «[επτά υπέροχων]» —Nvidia, Apple, Google, Microsoft, Meta, Amazon και Tesla— να ξεπερνά τα 20 τρισεκατομμύρια δολάρια, η ανησυχία είναι ότι οι αγορές έχουν υπερεκταθεί ακριβώς τη στιγμή που συγκεντρώνονται απειλητικά σύννεφα πάνω από την παγκόσμια οικονομία.
«Αυτές είναι εποχές εξαιρετικής μεταβλητότητας» έγραψε σε σημείωμά του προς τους πελάτες ο Albert Edwards, ανώτερος αναλυτής της γαλλικής επενδυτικής τράπεζας Société Générale.
«Η βασική ανησυχία τόσο για τους επενδυτές όσο και για τους υπεύθυνους χάραξης πολιτικής είναι ο βαθμός στον οποίο το σημερινό “σοκ” στις τιμές του πετρελαίου θα διαχυθεί στην παγκόσμια οικονομία και κατά πόσο θα καταστήσει αναγκαία μια απότομη αύξηση των επιτοκίων, η οποία θα μπορούσε να προκαλέσει ύφεση».
Γνωστός για τις απαισιόδοξες προβλέψεις του, ο Edwards θεωρεί ότι τα συστατικά μιας χρηματοπιστωτικής κρίσης υπάρχουν.
Τόσο μεγάλη είναι η ανησυχία για το ενδεχόμενο ο πόλεμος με το Ιράν να τροφοδοτήσει τον πληθωρισμό, ώστε η Ομοσπονδιακή Τράπεζα των ΗΠΑ αψήφησε τον Trump αυτή την εβδομάδα, προχωρώντας στην πρώτη αύξηση των επιτοκίων από το 2023.
Καθώς τα νοικοκυριά και οι επιχειρήσεις δέχονται πιέσεις από τους αυξανόμενους λογαριασμούς ενέργειας και την απότομη άνοδο των τιμών των καυσίμων, και άλλες κεντρικές τράπεζες λαμβάνουν μέτρα.
Οι χρηματοπιστωτικές αγορές δείχνουν ότι η Τράπεζα της Αγγλίας θα αυξήσει τα επιτόκια τέσσερις φορές μέχρι το τέλος του επόμενου έτους, ακόμη και μετά την απόφασή της αυτή την εβδομάδα να διατηρήσει αμετάβλητο το κόστος δανεισμού.
Η Ευρωπαϊκή Κεντρική Τράπεζα αύξησε τα επιτόκια την περασμένη εβδομάδα, επισημαίνοντας τις επιπτώσεις της κλιμακούμενης σύγκρουσης στην ευρωζώνη, ενώ η Τράπεζα της Ιαπωνίας αύξησε την Παρασκευή το βασικό της επιτόκιο στο υψηλότερο επίπεδο των τελευταίων 31 ετών.
Η λογική πίσω από αυτή την πολιτική είναι ότι η αύξηση του κόστους δανεισμού θα επιβαρύνει την οικονομία, περιορίζοντας την πιθανότητα οι βραχυπρόθεσμες αυξήσεις του πληθωρισμού να παγιωθούν.
Ωστόσο, αυτό θα πλήξει τα νοικοκυριά και τις επιχειρήσεις που ήδη δυσκολεύονται εξαιτίας της κρίσης του κόστους ζωής.
Οι απώλειες θέσεων εργασίας πιθανότατα θα αυξηθούν, επιδεινώνοντας με τη σειρά τους τις προκλήσεις που αντιμετωπίζουν οι κυβερνήσεις, οι οποίες βρίσκονται αντιμέτωπες με τεράστια χρέη.
Μια ύφεση στις ΗΠΑ έχει ιστορικά ακολουθήσει, κατά μέσο όρο, περίπου 3 έως 3,5 χρόνια μετά την πρώτη αύξηση των επιτοκίων, έχει υπολογίσει ο Jim Reid της Deutsche Bank.
Οι αγορές έχουν την τάση να υποχωρούν ή ακόμη και να καταρρέουν πριν από την έναρξη μιας ύφεσης και συχνά αρχίζουν να ανακάμπτουν πριν από την ίδια την οικονομία.
Ωστόσο, η μεγάλη ανησυχία μεταξύ των επενδυτών είναι ότι η βασική ελπίδα για την οικονομική ανάκαμψη —η τεχνητή νοημοσύνη— θα μπορούσε επίσης να αποδειχθεί μια αποτυχία, εν μέσω φόβων ότι έχει τροφοδοτήσει μια τεράστια χρηματιστηριακή φούσκα στις ΗΠΑ.
Ένας δημοφιλής δείκτης που χρησιμοποιούν οι επενδυτές για να αξιολογήσουν αν μια αγορά είναι υπερτιμημένη —ο δείκτης CAPE, ή «κυκλικά προσαρμοσμένος λόγος τιμής προς κέρδη» (cyclically adjusted price-to-earnings ratio)— έχει αυξηθεί στο υψηλότερο επίπεδο από το 2000, δείχνοντας ότι η αμερικανική χρηματιστηριακή αγορά αποτιμάται σε ασυνήθιστα υψηλά επίπεδα σε σχέση με τα κέρδη των εταιρειών.
Ο δείκτης CAPE για τον χρηματιστηριακό δείκτη S&P 500 βρίσκεται σχεδόν στις 41 μονάδες, δηλαδή περισσότερο από το διπλάσιο του μακροπρόθεσμου μέσου όρου των περίπου 17 μονάδων και πλησιάζει το ιστορικό υψηλό των 44,19 μονάδων που καταγράφηκε τον Δεκέμβριο του 1999, λίγο πριν από το κραχ των εταιρειών dot-com.
Έκρηξη των επενδύσεων
Αναδεικνύοντας την πρόκληση, έρευνα της Fathom Consulting δείχνει ότι, για να καταστεί κερδοφόρα η έκρηξη των επενδύσεων στην τεχνητή νοημοσύνη (AI), αξίας πολλών τρισεκατομμυρίων δολαρίων, οι πωλήσεις που σχετίζονται με την AI από τις εμπλεκόμενες τεχνολογικές εταιρείες θα πρέπει να αυξηθούν κατά 600 έως 800 δισ. δολάρια μέσα στα επόμενα δύο χρόνια.
Σε ένα ιδιαίτερα νευρικό επενδυτικό περιβάλλον, καθώς η υπομονή των επενδυτών δοκιμάζεται ολοένα και περισσότερο, η εταιρεία συμβούλων εκτιμά σε 30% την πιθανότητα να «σκάσει» η φούσκα της AI τον επόμενο χρόνο.
Ο Brian Davidson, οικονομολόγος της εταιρείας συμβούλων, δήλωσε:
«Παρά τις εντυπωσιακές εξελίξεις στις τεχνολογίες AI τα τελευταία χρόνια, τα οικονομικά δεδομένα πίσω από τη σημερινή έκρηξη των κεφαλαιουχικών δαπανών δεν βγαίνουν.
»Ναι, οι πρόσφατες εξελίξεις στην AI θα μπορούσαν ακόμη να ξεκλειδώσουν τεράστια κέρδη παραγωγικότητας• όμως οι πωλήσεις μοντέλων AI θα πρέπει να αυξηθούν κατά εκατοντάδες δισεκατομμύρια δολάρια ετησίως μέσα στα επόμενα δύο χρόνια, ώστε να δικαιολογηθούν οι σημερινές δαπάνες.
Μια τέτοια ανάπτυξη φαίνεται απίθανη.»
Οι επενδυτές ανησυχούν εμφανώς.
Περισσότεροι από 1.000 επενδυτές εγγράφηκαν σε τηλεδιάσκεψη με αναλυτές που διοργάνωσε η Jefferies αυτή την εβδομάδα με θέμα τις «Προειδοποιήσεις για την Εξαφάνιση της AI», αφού οι επικεφαλής των κορυφαίων τεχνολογικών εταιρειών του κόσμου ζήτησαν να επιβραδυνθεί η «απερίσκεπτη» ανάπτυξη της τεχνολογίας.
Η κατάσταση παρουσιάζει ομοιότητες με την κατάρρευση των εταιρειών dotcom το 2000, όταν πολλές διαδικτυακές εταιρείες που παρουσιάζονταν ως το «επόμενο μεγάλο πράγμα» είδαν την αξία τους να καταρρέει δραματικά.
Εκείνη η περίοδος υπενθύμισε ότι, ακόμη κι αν μια τεχνολογία πρόκειται να είναι επαναστατική, οι επενδυτές μπορούν και πάλι να χάσουν τα χρήματά τους εάν χρηματοδοτήσουν υπερβολικά πολλές υποδομές πολύ νωρίς.
«Χρειάστηκε μία δεκαετία ή και περισσότερο για να προλάβει η ζήτηση τις υποδομές που είχαν δημιουργηθεί κατά τις εκρήξεις επενδύσεων στα βρετανικά κανάλια και τους σιδηροδρόμους, καθώς και στις αμερικανικές τηλεπικοινωνίες και τις υποδομές οπτικών ινών — και πολλοί επενδυτές δεν ανέκτησαν ποτέ το κεφάλαιό τους», επισημαίνει ο Adrian Cox από την ερευνητική ομάδα της Deutsche Bank.
Υπάρχουν επίσης ανησυχητικές συγκρίσεις με την περίοδο που προηγήθηκε του μεγάλου κραχ του 1929.
Πριν από περίπου έναν αιώνα, πολλοί μικροεπενδυτές στις ΗΠΑ αγόραζαν μετοχές «με περιθώριο» (on margin), δηλαδή με χρήματα που είχαν δανειστεί. Κατέρρευσαν μέσα στην αναταραχή της αγοράς που προηγήθηκε της Μεγάλης Ύφεσης.
Φέτος, ο στρατός των επενδυτών της Νότιας Κορέας αγοράζει με δανεικά μετοχές εταιρειών κατασκευής τσιπ που συνδέονται με την AI, συμβάλλοντας στο να διπλασιαστεί η αξία του δείκτη blue-chip Kospi.
Όμως, όταν η αγορά άρχισε να υποχωρεί, βρέθηκαν αντιμέτωποι με ένα τεράστιο κύμα απαιτήσεων για πρόσθετες εγγυήσεις (margin calls), δηλαδή απαιτήσεων από τους δανειστές να καταβάλουν επιπλέον χρήματα προκειμένου να συνεχίσουν να δανείζονται.
Πολλοί αναγκάστηκαν να πουλήσουν τις μετοχές τους.
Σύμφωνα με τη Goldman Sachs, 1,2 εκατομμύρια μικροεπενδυτές στη Νότια Κορέα βρέθηκαν αντιμέτωποι με margin calls — κάτι που ισοδυναμεί με έναν στους 30 ενήλικες να δέχεται μια δυσάρεστη κλήση από τον χρηματιστή του, ο οποίος του ζητά να καταβάλει περισσότερα χρήματα.
Τα τεράστια επενδυτικά σχέδια που ανακοινώνουν οι εταιρείες AI προκαλούν ανησυχίες ότι ενδέχεται απλώς να δανείζονται υπερβολικά πολλά χρήματα.
Μία εταιρεία με φιλόδοξα σχέδια στον τομέα της AI είναι η Oracle, η εταιρεία λογισμικού βάσεων δεδομένων.
Η μετοχή της Oracle σημείωσε απότομη άνοδο πριν από έναν χρόνο, όταν η εταιρεία ανακοίνωσε συμφωνία στον τομέα του cloud computing με την OpenAI, την εταιρεία πίσω από το ChatGPT.
Ωστόσο, έκτοτε η μετοχή έχει υποχωρήσει κατά το ήμισυ, καθώς οι επενδυτές ανησυχούν ότι η Oracle ενδέχεται να δανείζεται υπερβολικά πολλά χρήματα για να χρηματοδοτήσει τα κέντρα δεδομένων (datacentres) της.
Αυξανόμενη πίεση
Υπάρχουν και άλλες ενδείξεις αυξανόμενης πίεσης στις πιστωτικές αγορές.
Η Τράπεζα της Αγγλίας ανέφερε το καλοκαίρι ότι η διαφορά απόδοσης (spread) μεταξύ των πιο ριψοκίνδυνων και των πιο ασφαλών ομολόγων υψηλής απόδοσης έχει διευρυνθεί από τότε που ξεκίνησε ο πόλεμος με το Ιράν, γεγονός που δείχνει ότι οι επενδυτές είναι πλέον πιο επιφυλακτικοί απέναντι στην κατοχή επικίνδυνου χρέους.
Τα κρατικά ομόλογα έχουν δεχθεί ισχυρές πωλήσεις τις τελευταίες εβδομάδες και η πτώση των τιμών τους οδηγεί σε αύξηση της απόδοσης (ή του επιτοκίου απόδοσης) του κρατικού χρέους.
Οι υψηλότερες αποδόσεις των ομολόγων καθιστούν λιγότερο ελκυστική την κατοχή μετοχών – ένας επενδυτής έχει μικρότερο κίνητρο να αγοράσει μετοχές (οι οποίες είναι πιο ριψοκίνδυνες) αντί για ομόλογα, τα οποία θεωρούνται ασφαλέστερα.
Στις ΗΠΑ, η αύξηση του κόστους δανεισμού αυτή την εβδομάδα συνδέθηκε με την άνοδο της απόδοσης – ή του επιτοκίου – των 10ετών ομολόγων, γνωστών ως Treasuries, πάνω από το ψυχολογικά σημαντικό όριο του 5%.
Το επίπεδο αυτό «θεωρείται από ορισμένους ως ένα όριο πάνω από το οποίο οι χρηματοπιστωτικές αγορές θα μπορούσαν να οδηγηθούν σε κατάρρευση», δήλωσε ο John Higgins, επικεφαλής οικονομικός σύμβουλος της Capital Economics.
«Αν και δεν είμαστε πεπεισμένοι ότι το 5% είναι αυτός ο “μαγικός” αριθμός, οι υψηλότερες αποδόσεις των αμερικανικών Treasuries θα αποτελούσαν σίγουρα κίνδυνο για τη βιωσιμότητα των δημόσιων οικονομικών των ΗΠΑ, ενώ παράλληλα θα απειλούσαν τις μετοχές», δήλωσε ο Higgins στους πελάτες του.
Ο Simon White, μακροοικονομικός στρατηγικός αναλυτής του Bloomberg, υποστηρίζει ότι τα πραγματικά προβλήματα θα άρχιζαν εάν η απόδοση του 10ετούς αμερικανικού Treasury ξεπερνούσε το 5,25%.
Έχει υπολογίσει ότι αυτό είναι το «σημείο καμπής» (inflection point) στο οποίο, ιστορικά, οι μετοχές και τα ομόλογα ενίσχυαν τις απώλειες το ένα του άλλου.
Παρά την αναταραχή, εξακολουθούν να υπάρχουν ελπίδες ότι μπορεί να αποφευχθεί ένα κραχ, μεταξύ άλλων και η αισιοδοξία ότι οι αγορές υπερεκτιμούν τον κίνδυνο πληθωρισμού που προκύπτει από τον πόλεμο με το Ιράν.
«Μια σημαντική οικονομική επιβράδυνση θα χρειαζόταν έναν καταλύτη. Περαιτέρω γεωπολιτική αστάθεια θα μπορούσε να αποτελέσει τον καταλύτη, όμως εδώ και καιρό υποστηρίζουμε ότι ο αντίκτυπος των γεωπολιτικών σοκ στην οικονομική δραστηριότητα υπερεκτιμάται», έγραψαν οι αναλυτές της Oxford Economics σε σημείωμά τους προς τους πελάτες.
«Η αναζωπύρωση του πληθωρισμού και οι αυξήσεις των επιτοκίων από τη Fed και άλλες κεντρικές τράπεζες αποτελούν έναν ακόμη πιθανό παράγοντα.
Ωστόσο, η άποψή μας για τον πληθωρισμό είναι λιγότερο ανησυχητική – πιστεύουμε ότι οι προσδοκίες της αγοράς υπερεκτιμούν τον κίνδυνο περαιτέρω αυστηροποίησης της νομισματικής πολιτικής.»
Για πολλούς επενδυτές, μια επιβράδυνση των υπερβολικά έντονων επενδύσεων στην τεχνητή νοημοσύνη θα μπορούσε να λειτουργήσει ως ανάχωμα απέναντι στον κίνδυνο δημιουργίας μιας «φούσκας».
Υπάρχουν ενδείξεις ότι η τεχνητή νοημοσύνη αρχίζει να τροφοδοτεί την οικονομική ανάπτυξη.
Η αμερικανική οικονομία έχει καταγράψει αύξηση της αύξησης της παραγωγικότητας, ενώ η τεχνητή νοημοσύνη αποτελεί επίσης έναν από τους λόγους για τους οποίους η βρετανική οικονομία ξεπέρασε τις προσδοκίες και αναπτύχθηκε με τον ταχύτερο ρυθμό μεταξύ των χωρών της G7 κατά το πρώτο εξάμηνο του τρέχοντος έτους.
Μια τέτοια ανάκαμψη της παραγωγικότητας θα μπορούσε να βοηθήσει τις εταιρείες με εξαιρετικά υψηλές χρηματιστηριακές αποτιμήσεις να αρχίσουν να δικαιολογούν τις αξίες τους.
Ωστόσο, πρόκειται για ένα εγχείρημα υψηλού ρίσκου σε μια περίοδο έντονης παγκόσμιας μεταβλητότητας.
«Πιστεύω ότι υπάρχει πράγματι μια σημαντική δόση πραγματικότητας σε αυτό το θαύμα της παραγωγικότητας που συνδέεται με την τεχνητή νοημοσύνη; Ναι», δήλωσε αυτή την εβδομάδα στο LBC ο Andy Haldane, πρώην επικεφαλής οικονομολόγος της Τράπεζας της Αγγλίας. Παρ’ όλα αυτά, προειδοποίησε ότι η κατάσταση είναι εύθραυστη.
«Δεν πιστεύω ότι θα υπάρξει μια πλήρης κατάρρευση, όπως συνέβη με τη φούσκα των εταιρειών dotcom.
Όμως, θα μπορούσα να δω μια σταδιακή εκτόνωση της “φούσκας”, η οποία δεν θα κατέρρεε την παγκόσμια οικονομία, αλλά θα την επιβράδυνε; Ναι, θα μπορούσα.»
www.bankingnews.gr
Σχόλια αναγνωστών